
食品M&Aを検討する製造・加工・卸売オーナーのための売却・承継ガイド
食品M&Aで買い手へ引き継ぐものは、工場や商品名だけではありません。毎日の生産を安定させる人と設備、品質を説明できる記録、約束した量を届ける仕組み、顧客が発注を続ける理由がつながって事業を成り立たせています。会社の価値を伝えるには、このつながりをオーナー以外の人にも確認できる形にすることが必要です。
本記事は、食品会社の売却や第三者への事業承継を検討するオーナー向けの実務ガイドです。食品の製造・加工・卸売を中心に、公表事例と業界動向、企業価値と評価倍率の考え方、売却準備から引継ぎ後の運営までを扱います。飲食店の店舗譲渡や、商品在庫だけの処分とは分けて読み進めてください。
当センターが重視するのは、売上の大きさだけでなく、譲渡後も残る利益を裏付ける条件です。製品別の採算、販売できる在庫、取引条件、品質責任の四つをそろえると、価格の話と承継の話が結び付きます。未確認事項を無理に好材料へ置き換えず、改善できる項目と買い手へ説明すべき項目を整理しましょう。
売却の検討を始めるときの確認事項
- 株式、食品事業、工場不動産のどこまでを譲渡対象にしますか。
- 値上げ、原料高、返品や値引きを反映した採算を説明できますか。
- 在庫は、数量だけでなく期限・保管状態・販売条件を確認できますか。
- 顧客の発注と品質保証は、オーナーの退任後も続けられますか。
- 売却代金、借入返済、保証解除、引継ぎ期間を別々に決めていますか。
情報と制度の確認日:2026年9月20日。本文では、実例として公表された事項、当センターの考察、数値理解のための仮定を区別しています。計算例に使う倍率は、食品業界の成約相場を示す調査結果ではありません。
食品M&Aで説明したい業界動向と利益が残る取引条件
食品製造・加工・卸売の会社を譲る際は、販売額の増加をそのまま事業の成長と説明せず、販売数量、単価、商品構成、供給条件に分けます。ここでは公表資料で確認できる制度・動向を示したうえで、食品M&Aの準備にどう使うかという本稿の見解を整理します。
販売額が増えた食品会社ほど数量と商品構成を確かめる
農林水産省の2026年6月の経営実態報告書は、食品関連の卸売・小売の販売額の伸びについて、物価上昇に伴う商品価格の影響を指摘しています。政府統計を用いた業種分析であり、個々の食品企業の需要拡大や利益増加を示す調査ではありません。[I1]
自社の説明では、前年も販売した継続品、新商品、終売品を分け、継続品は出荷数量と実現単価を並べます。内容量を減らした商品や箱当たりの入数を変えた商品は、箱数だけで比較せず重量や食数などの共通単位を補います。これにより、値上げと実需の変化を読み分けられます。
本稿の見解では、買い手に伝えるべき強みは増収という結果だけでなく、値上げ後もどの商品が選ばれたかです。高単価品への切替で売上が維持されても、主力の定番品が棚から外れていれば将来の条件が変わります。受注の履歴と採用品目の変化を一緒に提示します。
食品M&Aの価格転嫁説明は全国平均から自社の条件へ絞る
中小企業庁の2026年3月フォローアップ調査では、価格転嫁率は54.2%でした。回答は69,625社で、食品業に限定した集計ではありません。これはコスト上昇分を取引価格へ反映できた割合であり、商品の値上げ率や売上高利益率ではない点に注意します。[I2]
食品会社では、小麦、油脂、乳原料、畜産物、包装資材などの仕入改定日と、自社の販売改定日がずれることがあります。値上げを通知した日、得意先が承認した日、実際の出荷単価へ反映した日を分けると、現在の利益が改善途中なのか、再び圧迫されているのかを説明できます。
食品M&Aで未成立の値上げを将来利益に含めるなら、希望と合意を分けることが前提です。改定案を送っただけの商品は交渉中として示し、合意済みの数量条件や販売促進費の増額も併記します。単価だけ上がっても別名目の負担が増えるなら、改善額を同じには扱えません。
食品M&Aで原材料歩留まりとエネルギー負担を説明する
同じ原料を扱う食品工場でも、加熱、冷却、冷凍保管、乾燥、洗浄に必要な条件は異なります。原料の購入単価だけで採算悪化を説明すると、加工ロスや少量生産の増加が隠れます。原料投入量、良品出来高、廃棄量、再加工量を主要工程ごとに結び付ける準備が有効です。
エネルギー費も、料金単価の上昇と使用量の増加を分けます。冷蔵庫の開閉回数、稼働時間、品種切替後の洗浄、休日の保管負荷など、現場で説明できる変化を残します。月間生産量だけで割った原単位は、季節や製品構成が違うと誤解を招くため、比較条件を添えます。
買い手が設備を共同利用すれば費用が減るという見込みも、食品の性質によって成立条件が変わります。温度帯、アレルゲン、製造順序、洗浄時間の制約があるためです。本稿では、削減できるという予想より、何を同時に流せないのかが分かる工程表を先に評価資料とします。
食品M&Aの取引調査では2026年の二つの制度を区別する
食料システム法により、2026年4月から食品等の取引に、費用を考慮した協議へ誠実に応じることと、持続的な供給に資する商慣習の見直し等を検討・協力することの努力義務が設けられました。これによって希望した販売価格が自動的に認められるわけではありません。[I3]
一方、2026年1月施行の取適法には、協議に応じない一方的な代金決定の禁止などがあります。食品のすべての売買に一律適用するのではなく、製造委託等の取引内容や事業者の規模要件を確認します。食料システム法の努力義務と混ぜて、違反の有無を即断しません。[I4]
承継に向けて残したいのは、相手を責める資料より、協議した原価要因、先方の回答、数量や納品方法を含む合意の履歴です。自社が加工を外注する側の場合も点検します。受注先への交渉だけを改善し、協力工場に負担を残す状態では、供給の継続性を説明しにくくなります。
卸先の数と最終販売先の分散は別に数える
取引先が多数ある食品メーカーでも、その先の販売先が同じ小売グループに偏っていることがあります。複数の卸会社へ販売している事実だけで需要が分散しているとはいえません。把握できる範囲で、請求先、発注権限を持つ相手、最終的に採用を決める相手を対応させます。
小売側の共同仕入れや商品構成の見直しが自社に与える影響は、業界全体の集中度の数字だけでは判断できません。採用本部が共通する商品、地域限定で継続される商品、店舗裁量で購入される商品を分けると、一つの判断で失う可能性のある売上範囲が見えてきます。
食品M&Aの見解として、集中がある会社を直ちに低評価とする必要はありません。専用の加工技術や安定供給への評価が採用理由なら、継続性の説明余地があります。ただし、その理由をオーナーの人脈だけで語らず、採用仕様、監査結果、供給実績で裏付けることが重要です。
OEM・PBの売上は商品名より製造条件と権利を確かめる
農林水産省の2026年1月改定の適正取引推進ガイドラインは、食品製造業者と小売業者の取引上の問題を整理しています。OEMやPBを含む自社の調査では、発注数量、価格協議、返品、費用負担など、継続利益を左右する条件を実際の契約と照合する入口になります。[I5]
相手先ブランドで製造する場合、レシピ、容器の金型、包材版、商標、試験データが誰に属するかを確認します。自社で開発した味でも、特定顧客向けに利用範囲を限定していれば、別の販路へ自由に展開できるとは限りません。口頭の了解がある場合は、その相手と内容を記録します。
PBの年間見込み数量と確定注文は分けて管理します。専用包材を先に仕入れた後で企画が終了した場合に、残った資材を誰が負担するかも重要です。本稿では、食品M&Aで説明する製造能力に、注文の予見可能性と終売時の扱いを加えることで、専用品の実態が伝わると考えます。
食品M&Aで引き継ぐ自社ブランドは再購入の経路から見る
自社ブランドがあることと、自社が顧客との接点を管理していることは同じではありません。商標を持っていても、売場、販売データ、会員情報、広告アカウントを他社が管理する場合があります。商品を購入した人が次も買える経路と、その経路を継続して使う条件を確かめます。
季節限定のヒット商品、定番として継続発注される商品、販促時だけ売れる商品では、説明すべき強みが異なります。出荷履歴に採用期間、通常時と販促時の数量、返品や販売期限の条件を添えると、ブランドの知名度を超えて、どの需要が繰り返し発生しているのかを示せます。
ブランドの承継を考えるオーナーには、変えてよい仕様と守るべき仕様を言葉にすることを勧めます。産地、味、容量、販売地域のうち何が選ばれる理由なのかを整理すれば、買い手による原料統一や生産移管の提案を検討できます。製造条件を変えても同じ販売が続くという想定は避けます。
食品卸売の強みを配送頻度と欠品対応まで説明する
食品卸売では、商品を仕入れて売る差額に加え、必要な温度帯で保管し、小口注文へ応じ、納品の時刻を守る機能が顧客を支えます。売上を得意先別に並べるだけでなく、配送頻度、注文締切、緊急便、返品処理など、取引を維持するために提供している作業を明らかにします。
採算を見る準備として、取扱品目の多さを一律に長所とせず、同じ便へ積める商品と別扱いが必要な商品を分けます。小口多頻度の注文や短い納品期限は、取引継続の理由にも負荷の原因にもなります。顧客が支払う対価の対象と、無償で追加している作業を区別します。
食品M&Aで物流統合を考える場合は、距離だけで共同配送の効果を語らないことが重要です。受入時間、荷姿、検品方法、温度記録の条件が合わなければ、拠点が近くても運用は一本化できません。現行ルートを維持する条件と変更できる条件が、買い手の計画を具体化します。
食品M&Aで営業許可・届出と衛生管理を承継する際の確認
食品営業の手続は、会社名や主力商品名だけでは判断できません。営業者、施設、許可・届出の対象となる業務、衛生管理を担う人を別々に整理します。以下は2026年9月20日時点で確認した制度の整理であり、予定する変更を管轄保健所へ具体的に示すための準備事項です。
工場・倉庫・加工場ごとの営業内容を一覧にする
厚生労働省は食品の営業許可と営業届出について、対象業種や手続の情報を公表しています。製造工場、配送拠点、食品を小分けする場所では、同じ会社でも確認する営業内容が異なります。許可証だけを集めて終わらせず、実際に行う加工、保管、販売を対応させます。[I6]
施設一覧には、所在地、営業者名、許可番号、業種、有効期限、届出の有無、実際の取扱品を記します。併せて、図面上の区域と現場の作業場所が一致しているかを確認します。別棟の仮置き場所や後から増やした充塡設備があれば、過去の相談記録や変更手続を探しておきます。
株式譲渡でも法人の変更事項と現場の変更を点検する
株式譲渡では、通常、許可や届出の営業者である法人自体は同じままです。株主が変わったことと、別の法人が営業を始めることを混同しません。ただし、商号、代表者、所在地などの変更事項が生じる場合や、製造内容を同時に変更する場合は、必要な手続を別に確認します。
実務の準備では、登記事項の変更予定表と、工場の設備・製品・責任者の変更予定表を分けます。株式の移転日に人員や運営方法も一斉に変える計画なら、それぞれの確認に時間を見込みます。法人が続くという理由だけで、現場の衛生体制や取引先の事前連絡条件まで省略しません。
個人で営む加工場を法人へ移す場合は、経営者本人が代表者に就任しても営業者は同一ではありません。厚生労働省の通知も、登記事項証明書だけでは営業を譲り受けた証明として足りないとしています。名義の表面上の似通いで、変更届だけで済むと判断しないことが必要です。[I7]
食品営業の事業譲渡は2023年開始の地位承継制度を確認する
2023年12月13日から、食品衛生法における営業の事業譲渡では、要件に合う場合、届出により営業者の地位を承継する制度となりました。譲受人は遅滞なく保健所へ届け出ます。厚生労働省は譲渡前の相談と、譲受人への事業内容・衛生管理の適切な説明も求めています。[I8]
確認の単位は会社の事業全体と一律に考えるのではなく、対象となる許可又は届出に係る営業です。その営業の一部だけを譲る場合は、この承継制度の対象外となる点に注意します。製造ラインだけ買う、原料と機械だけ引き取るという計画は、制度を当然に使える前提で組みません。[I7]
食品M&Aの対象表には、設備や在庫のほか、対象営業の範囲を特定する資料を添えます。複数施設や複数業種を含む会社なら、どれを移すかが分かるようにします。事業譲渡契約を締結した事実と、個々の営業で必要な行政上の確認が終わった事実を、同じものとして扱わない準備です。
承継と同時に行う増改築・生産移管は別に確認する
厚生労働省の通知では、施設の増改築により同一性がない程度の変更がある場合、新たな許可や届出が必要となり得ることを示しています。過去の変更届の未提出が、事業譲渡を行うことで解消するわけではありません。現況と過去の申請図面との差を先に調べます。[I7]
食品工場の統合計画では、同じ機械を使う場合でも、場所、動線、水の供給、保管設備、扱う商品が変わります。買い手の既存工場へ移せば直ちに量産できるとせず、行政への確認、顧客の承認、製造条件の検証を区分します。誰の確認を待つのかが分かる工程表が必要です。
食品M&Aの準備段階で大型改修を急ぐかどうかは、買い手候補の希望だけで決めない方が合理的です。現施設を維持する案と移管する案で必要な手続や停止期間が違います。本稿では、問題を隠すための改修ではなく、現況を正確に示して実施順序を相談できる状態を、先に整えることを勧めます。
食品M&AではHACCPの適用範囲を業務の実態から確認する
2021年6月から、原則として食品等事業者にはHACCPに沿った衛生管理が求められます。一方、一定の常温包装食品の販売や運搬のみの営業などには対象外の範囲があります。卸売会社という名称だけで扱いを決めず、冷蔵保管、小分け、加工の実態を確認します。[I9]
小規模な営業者等については、厚生労働省が確認した手引書を参考にする「HACCPの考え方を取り入れた衛生管理」の枠組みがあります。適用は事業場の条件等を確認するものであり、買い手の規模や会社全体の売上だけから管理方法を決める説明は避けます。[I10]
オーナーの準備としては、適用する管理方法、その判断に使った業務内容、手引書、現行の衛生管理計画をまとめます。生産品目や工程が変わっても昔の手引書のまま運用していないかを確認すると、食品M&A後にどの計画を維持し、どこを見直す必要があるかが明確になります。
HACCP計画は記入済み記録と改善の履歴まで渡せる形にする
厚生労働省は、衛生管理計画の作成・周知、必要な手順書の整備、実施状況の記録・保存、定期的な検証と見直しを実施事項に挙げています。計画書を保管していることと、工程が計画どおりに管理されていることは別です。確認対象を帳票の有無だけに絞りません。[I9]
本稿の見解では、正常時の記録だけでなく、基準から外れた際の判断が引き継げることに価値があります。製品を止めた理由、再検査や廃棄の判断者、原因調査、再発を防ぐ変更がたどれる状態です。記録が整い過ぎて例外が見えない場合は、現場の聞き取りと照らし合わせます。
食品M&Aの準備で不足を見つけても、過去の記録を後から作ったように見せてはいけません。存在しない期間を明示し、確認できる事実と現在の改善状況を分けます。これからの運用を定着させ、その結果を説明する方が、買い手が引き継ぐ管理上の課題を具体的にできます。
食品衛生責任者・管理者・品質保証担当を混同しない
食品衛生管理者は、政令で定める特定の食品・添加物の製造等において配置が必要となる制度で、食品衛生責任者とは異なります。厚生労働省は対象製品と資格要件を示しています。品質保証部長という社内役職があるだけで、法令上の配置要件を満たすとは判断できません。[I11]
人員表には役職名だけでなく、対象施設、資格や選任の根拠、担当工程、代理者、退職予定を記します。オーナーが品質判断を兼ねる会社では、署名者を変えるだけで済ませず、判断に必要な情報を誰が集めるのかも確認します。属人的な経験を会社に残すには、実際の仕事の分解が必要です。
食品M&Aで重要なのは、資格者を名簿に載せることと、現場で機能することを分けて確認する姿勢です。顧客からの仕様変更を読み、現場へ指示し、出荷の可否を判断できるかを見ます。後任が不明な役割があれば、売却時期の議論と並行して育成や採用の条件を整理します。
民間認証と顧客監査は許可の地位承継とは別に確認する
HACCPに沿った衛生管理の制度化によって、民間の第三者認証取得が一律に義務付けられたわけではありません。厚生労働省のQ&Aも、民間認証を任意の取組と区別しています。ただし、自社の顧客が取引条件として認証や監査への対応を求める場合は別の確認が必要です。[I12]
食品M&Aの調査では、認証の対象法人、工場、製品、工程、期限、未是正事項を一覧にします。ブランドが同じでも対象工場が違えば、同じ認証範囲と説明できるとは限りません。組織変更や生産移管を予定する場合の通知・審査は、認証機関や顧客の条件に沿って確認します。
表示・回収・品質保証から考える食品M&A後の供給継続性
食品の品質を引き継ぐためには、味や規格の説明に加え、原材料の変更、表示の改訂、不適合品の処理がどの順番で判断されるかを共有します。以下は本稿の承継準備に関する見解です。法令上必要な対応と、取引先との合意や社内管理として行う対応を区別して整理します。
原料規格書と製品規格書の版をつないで保管する
原料の仕入先を替えた際、品名が同じでも原産地、配合、添加物、アレルゲン、製造工程が変わることがあります。購買担当が代替品を確保しても、製品規格書や包材の表示への影響を品質担当が確認する必要があります。変更前後の資料を残し、いつから使用したかを追える形にします。
食品M&Aでレシピを渡すだけでは不十分なのは、完成品の情報が複数の部署に分かれているためです。購買の原料仕様、生産の配合表、営業が顧客へ提出した規格書、表示の版下を対応させます。最新版のはずの書類が食い違う場合は、製造実態から確認する担当を決めます。
OEM先から支給される原料や配合であっても、自社工程で何を確認して受け入れるのかを明確にします。仕様を決めた側、使用を承認した側、検査した側を分けておくと、変更通知が途中で止まる危険を減らせます。責任分担の契約だけでなく、実際の連絡経路も資料として残します。
食品M&Aでは表示の責任者と製造所の情報を合わせる
食品表示は、名称、原材料、期限などのほか、食品関連事業者や製造所に関する情報を商品に応じて確認する必要があります。消費者庁は食品表示基準と関連Q&Aを公表しています。会社や工場の変更を予定する際は、実際の商品表示と承継後の主体が整合するかを調べます。[I13]
自社ブランド、PB、業務用原料では、誰が表示原稿を作り、誰が最終承認するかが異なります。食品M&Aでは商品の一覧に、表示責任を担う事業者、製造所、顧客の承認者、印刷会社、包材の残数を追加すると、変更に関係する相手と必要な期間を見積もりやすくなります。
製造所固有記号を使っている商品は、印字された記号だけでなく、届出情報と実際の製造所の対応を確認します。変更後も同じ表示を使えるかを推測せず、制度と届出内容から確認します。承継前に作った包材や製品を扱う方法も、変更の内容と製造時点を示して判断する準備が必要です。
2026年のカシューナッツ表示変更を承継準備に織り込む
2026年4月1日にカシューナッツが表示義務のある特定原材料へ移行し、経過措置は2028年3月31日までとされています。以前の一覧をそのまま使わず、対象商品の表示と原料情報を確認します。経過措置があることと、切替えに必要な準備を延期できることは同じではありません。[I14]
カシューナッツを直接仕入れていない工場でも、ソース、調味料、ペーストなど複合原材料に含まれるかを確認します。仕入先から得た情報の時点と、製品規格書へ反映した時点を記録します。特定商品の原料変更を機に、関連する包材や顧客提出資料の改訂が漏れない一覧を作ります。
食品M&Aの引継ぎでは、対応済み商品と未対応商品を分け、確認中の仕入先や包材の切替予定を残します。意図せず混入する可能性の管理と、原材料として含む場合の表示も混同しません。工程間の持込みや洗浄の条件は衛生管理側で確認し、表示だけで現場の管理を代替しない設計にします。
期限設定の根拠と取引先の納品期限を分けて引き継ぐ
消費者庁は2025年3月に期限表示の設定に関するガイドラインを改正し、科学的・合理的な根拠による設定の考え方を示しています。消費期限・賞味期限そのものと、小売や卸売が設ける納品期限・販売期限は別です。会社の在庫資料では、この違いを分かるようにします。[I15]
賞味期限が残っていても、顧客の受入条件に合わず出荷できない商品があります。反対に、単に社内で保守的に短く決めた納品期限のために返品が増えている場合もあります。どの制約が商品特性に基づき、どの制約が商流上の合意なのかを確認すれば、改善を検討する相手が明確になります。
食品M&Aで生産場所や包材を変える計画がある場合は、従来の期限設定の根拠がその条件にも使えるかを確認します。試験結果、保存条件、対象製品、承認履歴がそろっていれば検討しやすくなります。食品ロスを減らす目的があっても、根拠を確かめず期限を延ばす想定は置きません。
回収履歴は公表の有無と原因の解消を分けて調べる
食品衛生法・食品表示法の改正に伴う自主回収の届出制度は2021年6月から運用されています。食品表示法ではアレルゲンや消費期限など安全性に関わる表示が対象となるため、すべての品質上の回収が同じ届出対象とは限りません。個別の事実から対応を確認します。[I16]
食品M&Aの調査では、公表された回収だけでなく、出荷前に発見した不適合、顧客からの返品、苦情、行政指導への対応を確認します。公表情報がないことを、問題が一度もなかった証拠とは扱いません。対象品、ロット、原因、対応状況、再発の有無を整理して説明します。
本稿の見解では、過去に回収があったという一事だけで結論を出すより、対象範囲を特定できたか、原因を検証したか、是正後も同じ問題が出ていないかを見る方が有用です。社内の記録と顧客への説明が異なる場合は、未解明の事項を残したまま解決済みと表現しないことが重要です。
食品M&Aの追跡確認は一つの原料ロットから試す
農林水産省の食品トレーサビリティの実践的なマニュアルは、入荷先・出荷先の特定、食品の識別、ロット間の対応付けを段階的に示しています。製造・加工業編と卸売業編があり、業務に合う記録の整理に使えます。新しい一律義務の導入を伝える資料ではありません。[I17]
承継準備では、代表的な原料ロットを選び、どの仕掛品、完成品、出荷先へつながるかを実際の帳票でたどります。混合、再加工、小分け、返品再受入れを挟むと記録が途切れやすいため、その箇所を重点的に確認します。システムの導入有無だけでは追跡能力を判断できません。
卸売会社では、仕入先が付けたロットと自社倉庫の管理番号が結び付いているかを見ます。帳票を保管する担当者が退職しても取り出せるか、外部倉庫へ照会できるかも確認します。米など個別の法制度が関係する品目は別途要件を確認し、一般的な管理提案を法定義務と混同しません。
出荷を止める権限と顧客へ説明する人を明確にする
品質保証の人数が足りているかは、人数の比較だけでは判断できません。原料審査、表示確認、工程確認、出荷判定、顧客監査、苦情対応を誰が担うかを分解します。営業や製造の責任者が兼務する場合は、納期が迫ったときに品質上の懸念を誰へ上げるのかも重要です。
食品M&Aでオーナーが退く場合、最終判断の権限を残したまま名前だけを後任へ替える計画は機能しません。停止判断、顧客連絡、検査依頼、再開承認の担当と代理者を決めます。買い手の本部が判断するなら、夜間や休日にも必要な情報が届く連絡経路を具体的に確認します。
本稿では、品質部門が自社の弱点を説明できることも承継上の強みと考えます。未完了の改善計画、繰り返し指摘される工程、検査を外注する理由が分かれば、買い手は支援に必要な能力を判断できます。課題をなくしたように見せるより、対処する順序を共有することが供給維持につながります。
品質データと顧客承認を会社の管理下で引き継ぐ
商品仕様や検査記録が個人のメール、担当者の端末、外部検査機関の専用画面に分かれていると、書類一式を受け取っても日常運用が続かないことがあります。保存場所、閲覧権限、契約名義、データの出力方法を確認し、必要な担当者が適切に利用できる状態を準備します。
顧客ごとに製造場所、原料、包装、検査方法の変更を事前承認する条件がある場合は、承認済みの範囲を整理します。食品M&Aの完了と同時に仕様を統一する案でも、必要な承認を得るまで旧仕様を維持する選択があり得ます。顧客の了解を得る前の効率化を確定した計画にはしません。
食品会社の事業承継で残すべき情報は、完成した手順書だけではありません。誰にどの変更を伝え、何をもって使用・出荷を認めたかという判断の履歴です。原料から顧客承認まで情報が結び付けば、後任は同じ判断を毎回オーナーへ尋ねず、変化に対応しながら供給を続けられます。
食品M&Aの公表事例6選:買い手が引き継ぐ機能を読む
食品M&Aの公表事例を読むときは、買い手の大きさや価格だけでなく、対象企業のどの機能を必要としていたのかに注目します。原料を集める力、特定の仕様で加工する技術、納品先との関係は別の価値です。ここでは六つの取引を通じ、自社の強みを承継条件へ結び付ける方法を考えます。
以下では当事者が公表した取引の事実と、当センターの実務分析を分けています。分析部分は各社で実際に起きた問題や、当センターの担当実績を示すものではありません。取得の決定、実行、会計上の処理を区別し、公表されていない価格や正常化利益から成約倍率を推測することもしません。
| 対象 | 公表資料で確認した取引 | オーナーが着目したい機能 |
|---|---|---|
| 小田喜商店 | 全株式取得の決定、後に子会社化を確認 | 産地との関係、栗の加工、原料の季節性 |
| ヤマキン | エバラ食品グループによる全株式取得 | 小袋・小ロットへの対応と生産切替 |
| 建部食肉産業 | 木曽路による全株式取得 | 食肉の品質、歩留まり、安定供給 |
| 信成物産の九州事業所 | 有明農産への事業承継 | もやし製造を継続する設備と出荷の組合せ |
| マリンフーズ | 全株式と関連資産の譲渡 | 海外調達、加工、国内顧客への販売 |
| 五洋食品産業 | 三井物産による公開買付けの成立 | 冷凍ケーキの技術と販売先での再現性 |
小田喜商店:地域原料の調達力を食品M&Aで引き継ぐ
公表事実:栗加工会社の全株式取得を決定
ヨシムラ・フード・ホールディングスは2022年4月27日、茨城県笠間市で栗加工品などを製造販売する小田喜商店の全株式取得を決議し、契約を締結したと発表しました。実行予定日は同年6月1日です。取得理由には、地元産の栗の調達力と、原料から製品までの製造技術を挙げています。[C1]
その発表時点の取得価額は、相手方との守秘義務を理由に非開示でした。現在の買い手公式グループ紹介では、2022年6月に子会社となった沿革を確認できます。本章は決定時の価格非開示と、その後の子会社化を分けて扱い、当初発表だけから売却した株主の手取額や倍率を算定しません。[C1][C2]
当センターの実務分析:仕入先一覧の奥にある選別と資金を示す
地域の農産物を扱う会社では、仕入先の社数だけでは調達力を説明できません。収穫時期、規格、選別方法、受入可能量、引取の順番を並べると、実際に何を調整しているかが分かります。農家との長年の関係を尊重しながら、次の担当者が同じ基準で受け入れられる状態を用意することが大切です。
オーナーが原料を見て用途を決めているなら、その判断を商品別に分解します。形を残す製品、ペーストにする製品、原料として卸す製品では、必要な状態や加工工程が異なります。一つの仕入単価だけで採算を示さず、選別後にどの用途へ回り、どれだけ製品になったかを対応させて説明します。
季節に仕入が集中する食品会社は、売上の月別推移と原料代の支払月を重ねて見せます。在庫が増える時期に必要な資金と、販売後に回収する資金を分ければ、買い手は承継後の資金需要を考えられます。決算日の在庫が少ない会社でも、年間を通じて同じ運転資金で回せるとは限りません。
産地名を強みにする場合、販売表示を支える証拠も承継する対象です。受入記録、仕入伝票、製造ロット、製品への使用履歴がつながっているかを確認します。ここで問われるのは書類の枚数ではなく、特定の製品について説明を求められたときに、使った原料まで戻って確認できるかです。
保管中の品質変化を誰が判断するかも明確にします。冷凍庫や冷蔵庫の容量だけでなく、受入後の処理待ち、製造前の取出し、保管期間、使い切れない原料の判断まで含めて確認します。設備を引き渡しても、この判断が旧経営者に残ったままでは、次の収穫期に同じ運営を再現できません。
販路には業務用の原料販売と自社ブランドの小売が混在することがあります。それぞれの粗利益、包装、販売手数料、出荷作業を分けて整理してください。小売価格の高さだけを見せると、少量発送や接客に必要な負担が抜け落ちます。買い手が伸ばしたい販路ごとに、必要な人と設備も変わります。
従業員への引継ぎは、繁忙期の作業を教えるだけでは足りません。原料の状態が例年と違う場合や、予定より入荷が遅れた場合に誰が製造計画を変えるかを決めます。平常時の手順と例外時の判断を分けて残すことで、地域原料の特徴に合わせた柔軟さを、特定個人への依存から切り離せます。
この事例を自社へ当てはめる際は、地元との関係を買い手がすぐ拡大できると約束する必要はありません。むしろ無理に増やせない量、守るべき選別基準、農家へ伝える順序を説明します。守る条件が明らかになるほど、ブランドを残す提案と数量拡大を優先する提案を比較しやすくなります。
ヤマキンの食品M&A:小ロット製造の価値を伝える
公表事実:小容量製品の供給体制を目的に全株式取得
エバラ食品工業は2022年4月25日、子会社のエバラビジネス・マネジメントが、静岡県焼津市のヤマキンを全株式取得で子会社化すると発表しました。対象は液体調味料などの製造会社です。小袋製品の知見や小ロット生産への対応力を評価し、小容量製品の生産体制強化を目的にしています。[C3]
当初の実行予定日は2022年5月26日で、同年6月30日提出の有価証券報告書では、その日に取得した事実を確認できます。議決権比率は100%、対価は現金です。同報告書でも取得相手が個人であるため価格を開示しておらず、売上規模や設備能力から代金を逆算することはできません。[C4]
当センターの実務分析:稼働時間と切替時間を同じ表で確認する
小ロットを受けられる工場の価値は、一時間当たりの最大生産量だけでは測れません。段取り、洗浄、原料の準備、試作、検査、出荷判定にかかる時間まで見せると、実際の能力が伝わります。大量生産の設備があるという説明と、多種類の注文を採算に合わせて組めるという説明は分けましょう。
オーナーは代表的な一週間を選び、製品ごとの生産順、停止時間、応援人員を記録すると役立ちます。売上額が近い二つの品番でも、切替の頻度や手作業の多さで利益は変わります。品番別の粗利益に段取りの負担を重ねることで、買い手が増産を考えたときの制約を具体的に示せます。
調味料の受託製造では、配合を知っていることと、その配合を自由に使えることを同じにしない確認が必要です。自社開発、顧客支給、共同開発のどれかによって、情報の開示や別製品への転用の扱いが変わります。秘密保持の約束と仕様書の管理者を整理し、交渉時に開示できる範囲を決めます。
包装資材も原料と同じくらい承継へ影響します。小袋の形、印刷版、専用フィルム、最低発注量、顧客の表示確認には、それぞれの手続と費用があります。余った資材が他社向けには使えない場合、帳簿にある数量をすべて通常在庫として評価できるとは限らないことも説明してください。
買い手が新商品を流す計画を出したら、既存品を止めずに試験できるかを尋ねます。配合の相性、設備の洗浄、切替後の検査、容器との適合など、製造量とは別の検討が必要だからです。受注見込みをすぐ売上へ置き換えず、試作から顧客承認、量産までの担当と必要時間を計画に入れます。
品質保証の担当者が社長を兼ねている会社では、不適合品を止める権限を誰へ移すかが重要です。納期を守る担当と出荷を止める担当の判断が衝突する場面を想定し、最終判断者を明らかにします。社長が退いても疑問のある製品を保留できる仕組みは、買い手の供給計画を支える条件になります。
設備更新の提案は、故障対策と新しい商品のための能力追加に分けて比較します。現在の受注を続けるための更新と、買い手が狙う市場へ進むための投資では、負担の考え方が異なります。古い機械をすべて弱点と説明するより、維持できる仕様と新設備が必要になる仕様を分ける方が実用的です。
このケースから考えたいのは、少量対応を無条件に高く評価してもらうことではありません。柔軟さを維持するための作業、時間、品質判断を説明できるかです。取引先ごとの小さな要望を利益へ反映した資料があれば、価格交渉でも「忙しい工場」と「採算を管理できる工場」の違いを伝えられます。
建部食肉産業:食品M&Aで安定供給と加工採算を結び付ける
公表事実:全株式取得と、後日の対価・費用の開示
木曽路は2022年3月31日、食肉の加工・販売を行う建部食肉産業の子会社化を発表しました。後日の株主総会資料では2022年10月1日に株式を取得し、議決権100%を取得したと説明しています。外食店舗の展開を踏まえ、品質管理された食肉を安定して確保することなどを目的とする取引です。[C5][C6]
同資料の取得対価と取得原価は現金189百万円、主要な取得関連費用は31百万円です。両者を混ぜて株式価格とは表現できません。また、株式取得日の10月1日と、会計上のみなし取得日の12月31日も別です。正常化EBITDAの前提が確認できないため、本稿では成約倍率を計算しません。[C6]
当センターの実務分析:原料一キログラムから何が売れるかを示す
食肉加工会社のオーナーは、売上と仕入総額の間を、部位や加工仕様ごとに説明すると強みが伝わります。同じ重量の原料でも、整形、スライス、カット、包装によって販売できる量と作業時間が変わります。単価の高い製品が必ず高収益とは限らず、歩留まりと人件費を合わせて確認します。
端材や副産物の販売先も、主力製品の採算に関係します。高単価の部位だけを買い手の店舗へ供給する計画では、残る部分をどこへ販売するかが未解決になることがあります。全体を使い切る販路と製造順を示し、グループ向けの供給量を増やした場合に何が余るかまで検討することが大切です。
自社にしかない加工精度があるなら、熟練者の感覚を品質の基準へつなげます。厚さ、重量、形、脂の除去、包装状態など、顧客が検品する条件と工場の作業基準を対応させてください。作業者を雇用し続けるだけで技術が承継されるとは限らず、教える時間と判定できる責任者も必要です。
外食企業が買い手になる場合、既存の外部顧客への供給と、買い手店舗への供給が両立するかを確認します。忙しい日の生産枠、注文締切、緊急発注への対応を決めないと、どちらを優先するかが現場任せになります。現在の得意先を守る条件と、新しい内部取引の計画を並べて合意します。
原料価格の変動は、仕入先との交渉と販売価格の改定の間に時間差を生みます。その差を隠して単月の好調な粗利益だけを示すと、買い手が通常の採算を誤解します。値上げの申入れ、適用日、受注済み商品の単価を追い、どの期間の仕入がどの売価に対応するかを説明することが有効です。
衛生設備の説明では、清掃できる範囲と点検が必要な場所を明らかにします。設備が新しいという印象だけでなく、日々の洗浄、温度記録、保守、故障時の代替策を揃えます。工場の能力を引き継ぐとは、設備本体に加えて、正常な状態へ戻すための作業と人員を引き継ぐことでもあります。
買い手側で仕入を集約できるという提案があっても、既存の原料と同じ仕上がりになるかを確認します。安価な調達先への変更が歩留まり、作業時間、顧客の評価へ影響することがあるためです。想定する相乗効果は単価差だけで決めず、試作や顧客の確認を経て実現する部分として扱います。
対価が開示された本件でも、他社へその金額をそのまま当てはめることはできません。財務の範囲、加工工程、顧客、設備、取得時期が違うからです。参考にすべきなのは、買い手の安定供給という目的に対して、自社の品質と加工能力をどの記録で説明できるかという交渉の組み立て方です。
信成物産・有明農産の食品M&A:もやし事業所の承継
公表事実:もやし製造販売の事業を有明農産が承継
西原商会グループは2022年1月5日、信成物産の九州事業所の事業を2021年12月31日に譲り受けたと発表しました。鹿児島県伊佐市でもやしを主に製造販売する事業所で、承継企業は西原商会の全額出資子会社である有明農産です。承継後の名称は有明農産の伊佐工場とされています。[C7]
公表文は事業所の事業譲受を示しており、信成物産全体の株式を100%取得したという発表ではありません。100%という数字は西原商会と有明農産の資本関係です。譲渡価格、個々の設備や契約の移転範囲、従業員の承継条件はこの発表からは分からず、取引規模の推定に使えません。[C7]
当センターの実務分析:切替日の前後を製造の流れで区切る
日々の生産と出荷が連続する食品工場では、取引日が変わっても現場の工程は途中にあります。事業譲渡の準備では、原料投入、育成や加工、包装、出荷、返品を時系列で並べます。締結した契約の対象だけでなく、切替日にどの状態の商品がどこにあるかを共有できる資料が必要です。
仕掛品の引継ぎでは、投入した原料の金額だけで値段を決めないようにします。その後に必要な作業、完成までの見込み、出荷できる品質、廃棄となる可能性を確認してください。数量が同じでも工程の進み具合が違えば負担は変わるため、現物を工程別に照合して精算の前提を揃えます。
水や電力、排水、冷却、配送など、工場単独で完結しない機能も対象を確認します。旧会社がまとめて契約しているものを切り離す場合、事業所だけを渡しても従前の条件を使えるとは限りません。名義、供給能力、費用負担、切替作業を整理し、運営に必要な契約が途切れない工程を検討します。
食品の使用可能な期間が短い業態では、数日の出荷停止でも影響が大きくなり得ます。販売先ごとの発注時刻、納品曜日、受入場所、欠品連絡の方法を引き継ぎます。請求書の社名を変えるだけで完了とせず、受発注担当者が新しい相手へ迷わず連絡できるかを実際の手順で確かめます。
設備の引渡し範囲には、製造機械だけでなく制御装置、設定値、交換部品、洗浄用品、測定器も含めて確認します。主設備を所有していても、補助機器がリースや借用品の場合があります。何が工場に残り、何を買い手が準備するかを写真と一覧で対応させれば、稼働開始時の不足を防ぎやすくなります。
許可や届出の扱いは、事業の種類と承継方法ごとに確認する必要があります。公表文に営業の承継と書かれているから、自社も同じ書類だけでよいとは判断しません。営業する主体、設備の変更、製造品目を整理して関係窓口へ事前に確認し、契約上の実行予定日と手続の予定を合わせます。
譲渡後の不具合への対応は、製造した時点と発見した時点を分けて考えます。旧運営者の期間に作った商品が後から返品される場合もあるため、製造ロット、顧客連絡、調査資料の保管、費用負担を決めます。苦情の受付先を一本化することと、内部の責任分担を決めることの両方が必要です。
食品M&Aでは、このような拠点単位の事業譲渡も、会社全体の売却とは異なる選択肢になります。ただし、残る旧会社の人員、共通費、借入、他拠点との取引がどうなるかも考えなければなりません。譲渡する事業が続く計画と、譲渡後の会社が成り立つ計画を別に用意することが、オーナーの判断を支えます。
マリンフーズ:調達・加工・卸売をつなぐ食品M&A
公表事実:全株式と関連資産を取得する契約と実行
双日は2022年2月9日、日本ハムとの間でマリンフーズの全株式と関連資産を取得する契約を締結したと発表しました。対象は水産原料の輸入と水産加工食品の製造・販売を行う会社です。買い手は顧客基盤や商品開発・加工機能と、自社の海外ネットワークを組み合わせる方針を示しています。[C8]
日本ハムの2022年3月期有価証券報告書では、同年3月31日に株式譲渡が完了した事実を確認できます。本件は株式だけでなく関連資産も対象とするため、取引の範囲を無視して金額を比較できません。同報告書の事業売却損益も、譲渡対価や売却株主の税後手取額と同じ数字ではありません。[C9]
当センターの実務分析:顧客へ届くまでの責任を一つずつ確認する
海外で原料を調達する加工卸の価値は、輸入量だけでは説明できません。原料の規格を決め、加工を依頼し、検査して、顧客の必要な荷姿で納めるまでの調整が含まれます。オーナーは一つの主力商品を選び、発注から代金回収までの担当者と判断を図にすると、譲渡する機能を示しやすくなります。
海外の協力工場には、価格と納期以外の約束がある場合があります。原料の所有者、加工中の損失、検査の方法、不合格品の扱い、再加工の負担を整理してください。長年の担当者同士の関係で処理していた事項ほど、経営者交代後に同じ対応を受けられるかを丁寧に確認する必要があります。
水産品では、同じ商品名でもサイズ、解凍後の状態、切り方、包装などの条件が取引先ごとに異なることがあります。商品マスターと顧客別仕様書を対応させ、単価差の理由を説明します。共通品へまとめる提案を受けた場合も、実際に共通化できる仕様と顧客の承認が必要な仕様を分けて検討します。
在庫の金額は、保管場所だけでなく販売できる先と結び付けて確認します。特定の顧客専用に加工した商品は、その注文が続かない場合に別用途へ回せるかが重要です。一般原料、汎用品、顧客専用品を区分することで、通常の在庫と、個別の販売判断が必要な在庫を買い手に伝えられます。
輸入代金の通貨と国内の販売単価が異なる場合は、為替の影響を誰がいつ負担しているかを示します。過去の利益に含まれる有利な調達時期と、現在の注文を履行するための原価は同じではありません。契約済みの仕入と未確定の仕入を分け、価格改定までの時間差も含めて採算を確認します。
大きなグループから事業を譲り受ける取引では、旧親会社の機能がどれだけ使われていたかも重要です。物流、システム、信用、保険、購買の支援が対象会社の費用に十分反映されているかを確認します。会社単独の利益を見せる際は、承継後に別途必要になる費用を説明しなければなりません。
販路の拡大は、顧客名簿を共有すれば直ちに実現するものではありません。新しい販売先が求める規格、商談、試食、検査、登録、納品条件に対応する仕事が発生します。買い手の顧客基盤を使う計画では、採用までの担当と費用を置き、既存の担当者だけで処理できるかを確認することが大切です。
本件は大規模な取引ですが、中小の加工卸でも考え方は使えます。自社の価値を仕入の安さだけに絞らず、顧客の要求を製造条件へ翻訳する仕事を示してください。その機能を残すために必要な人員と契約が見えるほど、どの買い手と組めば事業を継続しやすいかを具体的に検討できます。
五洋食品産業の食品M&A:冷凍技術と販売先の関係
公表事実:1株879円の公開買付けが成立
三井物産は2021年12月3日、五洋食品産業に対する公開買付けの結果を発表しました。買付価格は1株879円、買付数は1,506,083株、買付け後の株券等所有割合は83.37%と記載されています。公開買付けは12月2日に終了し、結果発表における決済開始日は12月9日です。[C10]
五洋食品産業の同年10月15日の意見表明資料は、冷凍ケーキ製造技術を活用した協業や、商談・OEM生産の検討経緯を説明しています。83.37%を全株式取得と読み替えることはできません。また、1株の公開買付価格だけでは、非上場食品会社のEBITDA倍率を表したことにはなりません。[C11]
当センターの実務分析:工場出荷後の品質まで商品設計として示す
冷凍菓子の製造会社では、工場で完成した直後の味と、販売先で解凍して提供する際の味の両方が重要です。オーナーは保管、輸送、解凍、盛付けの条件を整理し、どの状態を製品の合格基準にしているかを説明します。工場の技術と顧客側の扱いがつながって初めて、同じ品質を届けられます。
買い手が新しい販売経路へ広げる場合、現在の包装がその経路へ合うかを確認します。外食店へのまとまった納品と、家庭への個別配送では、箱、緩衝材、表示、同梱物、問い合わせ対応が違います。製造量の増加だけを利益計画に入れず、販売方法を変えるための追加作業と費用を見積もります。
自社ブランドとOEMを併せ持つ会社は、売上を分けて見せることが役立ちます。同じ製造ラインでも、配合の権利、専用資材、販売地域、類似品の扱いが契約によって変わるためです。買い手のブランドで作り替える計画があるなら、どの商品に顧客との再協議が必要かを事前に確認します。
冷凍設備の能力は、庫内へ入れられる数量だけでなく、製品が求める状態になるまでの時間で確認します。工程の前後に待ち時間が生じる場合、成形や包装を速くしても出荷量が増えないことがあります。買い手へ設備の増設案を示す前に、どの工程が現在の受注量を制約しているかを調べます。
販売先からの注文変動にも注目します。催事や限定商品で大きく売れた実績があっても、翌年も同じ量を受注できるとは限りません。定番品、期間限定品、試験販売品を分け、製造計画と専用資材の発注条件を対応させます。将来の注文として確定している量と期待する量を混ぜないことが重要です。
ブランドを評価してほしい場合は、名前の知名度だけでなく再注文の理由を把握します。味、見栄え、手間の少なさ、安定した供給、解凍後の扱いやすさなど、顧客が選ぶ理由は複数あります。買い手の変更案が何へ影響するかを議論できれば、残したい品質を契約や商品計画へ反映しやすくなります。
食品M&Aで株主が一部持分を残す取引を自社で検討するなら、売却後も経営に関与することと、株式だけを保有することを区別します。議決権、報酬、配当、追加投資、将来の残りの持分の扱いを確認してください。比率が分かっても、経営者個人がどの仕事を続ける契約かまでは推測できません。
この事例から得られる視点は、製造技術を持つ会社が販路を補う相手と組む際の条件整理です。販売力を求めるオーナーは、新しい注文に応じる投資と人員も同時に検討します。作れること、届けられること、選ばれ続けることを分けて説明すれば、買い手の提案を実行可能な計画として評価できます。
食品M&Aの事例を自社の売却条件へ落とし込む
自社の価値は、商品名よりも引き継ぐ仕事から整理する
六つの事例は、同じ食品という分類でも取得の意味が異なります。地元の原料を集める力、小容量の製造、食肉の供給、拠点の営業継続、輸入から販売までの調整、冷凍商品の技術を一つの倍率で比較することはできません。自社ではどの機能が欠けると商品を届けられないかを考えることが出発点です。
| 価値を説明する対象 | 売却前に揃える資料 | 買い手と確認する条件 |
|---|---|---|
| 原料の調達 | 規格、受入、季節別数量、支払時期 | 担当交代後の取引継続と必要資金 |
| 品質と製造 | 仕様、作業記録、歩留まり、不適合対応 | 出荷判定の権限と設備更新の範囲 |
| ブランドとOEM | 権利、配合管理、専用資材、契約条件 | 変更可能な商品と顧客承認が必要な商品 |
| 販売と物流 | 納品条件、温度帯、返品、配送費 | 販路を増やす際の追加費用と供給能力 |
| 取引の金額 | 対象範囲、取得割合、債務、精算項目 | 株式価格・事業対価・費用を分けた比較 |
資料を揃える際は、すべての情報を最初から相手へ渡す必要はありません。強みを示す集計資料から始め、秘密保持と検討段階に応じて仕様、原料、顧客別条件へ進みます。食の安全に関わる事実を曖昧にすることと、営業秘密の開示を管理することを混同せず、必要な確認ができる順序を組みます。
食品M&A事例の金額は、対価の種類と公表時点を確かめる
取得価格が分かる事例でも、税後の手取額や将来の利益まで分かるわけではありません。公表日の予定と実行後の開示をつなぎ、株式、関連資産、取得費用、会計上の利益を区分します。数字が少ない案件を劣る事例と扱わず、確認できる範囲から承継条件を読み取る姿勢が有効です。
オーナーが比較表を作るなら、提示額の横に、何を残し、何を買い手が引き受け、どの機能を継続するかを記載します。食品会社では原料、品質、製造、販売のいずれか一つだけでは営業が完結しません。六つの実例を自社の条件整理に使い、価格と事業の続け方を同じ提案書で確認してください。
食品M&Aの評価は、売上規模より継続できる利益から考える
食品M&Aの利益構造:製造・加工・卸の違い
食品会社の価格を売上の何割という数字だけで考えると、製造設備を持つ会社と、仕入れて販売する卸売会社の違いが消えてしまいます。製造では歩留まりや稼働時間、加工では工程と人手、卸では仕入条件や物流密度が利益を左右します。対価を得ている機能を整理します。
自社ブランドを持つ工場でも、実際の利益の大半が他社商品の受託製造から生じている場合があります。反対に売上の大きい卸部門が薄利でも、自社加工の小さな部門が利益を支えていることもあります。部門の売上、変動費、人員、共通費を並べ、数字の内訳を示します。
本稿の見解では、食品会社の評価資料は「商品別の粗利表」と「供給を維持する費用表」をつなぐと説明しやすくなります。粗利の高さだけを示すと、冷蔵保管、検査、洗浄、配送、欠品対応の負担が隠れます。納品から回収までに残る利益を、買い手と同じ範囲で捉えます。
| 事業 | 利益を見る単位 | 数字と一緒に確認する事項 |
|---|---|---|
| 食品製造 | 製品・ライン・製造ロット | 歩留まり、段取り替え、清掃、検査、設備停止 |
| 食品加工 | 加工工程・作業時間・得意先 | 仕様差、熟練者、再加工、受入原料の品質 |
| 食品卸 | 得意先・配送便・温度帯 | 仕入割戻し、返品、物流費、回収条件、在庫期間 |
食品M&Aの顧客別損益は値引き・配送・返品を含める
請求書上の売上総利益が同じでも、納品頻度や注文単位が違えば顧客ごとの収益性は変わります。小口の追加配送、販売促進の協賛金、センターフィー、返品、品質照会にかかる費用を確認します。費目が本社経費にまとめられている場合は、合理的に顧客や商品へ配賦した表を作ります。
仕入先からの割戻しを受ける卸では、金額だけでなく達成条件と支払時期を確認します。買い手への移行後も同じ購入量や契約が続くか、期末だけの特別条件が含まれないかが重要です。売上を増やしていても、物流費や滞留品が増え、割戻しを除くと採算が悪化している顧客は分けて説明します。
共通費をすべて一つの大口顧客へ負担させれば、その取引を失ったときの利益減少を小さく見せてしまいます。失注とともに減る費用と、工場や倉庫に残る固定費を分けてください。顧客別損益表は取引の順位を付けるだけでなく、受注変化による会社全体の利益を試算するために使います。
食品M&Aの正常化EBITDAを、一時費用と継続費用に分ける
EBITDAは、ここでは営業利益に減価償却費を加えた指標として使います。そのうえで、譲渡後も続く利益を検討する調整を行います。現金収支そのものではなく、設備更新や運転資金を引く前の指標です。同名の指標でも、会計方針や対象期間を揃えて比較します。
以下は二つの製造ラインと卸機能を持ち、工場の土地建物を会社が所有する法人の説明用仮定です。実在企業の実績や成約倍率ではありません。直近一年の営業利益から調整し、会社全体の正常化EBITDAを5,600万円とします。金額は特記しない限り万円で、同じモデルを最後まで使用します。
一時移行費240は当期に費用計上して支払済みの旧システム移行作業に限ります。後任体制640は既存給与を引いた後の増分です。単発受注の利益500は売上1,900から追加原料・外注等1,400を引いた額で、売上全額を調整しません。毎年必要な衛生管理費や通常の廃棄損は利益に残します。
| 項目 | 調整額 | 仮定の内容 |
|---|---|---|
| 報告営業利益 | 5,100 | 直近一年の会社全体 |
| 減価償却費 | +1,700 | 同期間の営業費用に含まれる額 |
| 支払済み一時移行費 | +240 | 再発しないと確認した作業費 |
| 後任体制の追加負担 | −640 | 現状との差額のみ |
| 単発受注の純利益 | −500 | 1,900−1,400 |
| 今後必要な継続品質管理費 | −300 | 既存費用に含まれない追加分 |
| 正常化EBITDA | 5,600 | 5,100+1,700+240−640−500−300 |
原料価格の転嫁は、改定率より効き始める月を確かめる
原材料が上がってから販売価格を改定するまでには、見積、顧客の承認、旧契約、在庫の消化などによる時間差があります。値上げの通知だけで、減った利益をすべて一時損失として戻すことはできません。合意済みの単価、適用日、対象数量と、まだ交渉中の条件を区別します。
説明用の小例として、原材料費の上昇が月240万円で、同額を回収できる価格改定が三か月遅れれば、その間の粗利への影響は720万円です。この例は数量や配合が一定であることを仮定しています。恒久的な利益減と見る場合も、即座に全額回復すると見る場合も、実態と離れ得ます。
農林水産省は食品製造業者と小売業者の適正取引に関するガイドラインを公表しています。価格交渉の環境と、自社の個別契約で実現する利益は分けて扱います。評価では、合意済み改定後、現条件維持、主要顧客が数量を減らす場合を比較し、単価だけを上げた楽観的な計画を避けます。農林水産省の適正取引資料[V1]
食品M&AのOEM・PB評価は契約と専用工程から読む
OEMやPBの売上が特定の顧客に集中していても、売上比率だけで同じ評価にはなりません。契約の期間、発注量の約束、価格改定、仕様変更、解約、会社の支配権変更に関する条項を確認します。長年の取引は重要ですが、将来の最低受注を保証する書面とは区別します。
専用ライン、専用包装材、顧客の監査への対応は取引を支える一方、他社向けへ転用しにくい負担にもなります。大口契約を失った場合に残る包材、機械、人員を計算し、転用に必要な期間と費用を示します。新顧客へ設備を転用する見込みは、仕様や能力を確認して評価へ入れます。
歩留まりと稼働率は、販売できる製品の量で測る
工場が長時間動いていても、売れる製品が増えているとは限りません。段取り替え、洗浄、アレルゲンの切替、立上げ廃棄、検査待ち、再加工を稼働時間と結び付けます。生産量の表だけでは分からないロスが、原料費、残業、電力、納期にどの程度影響しているかを確認してください。
生産能力を増やす計画では、包装や冷却、保管、出荷のどこが制約になるかも必要です。加熱設備の余裕だけを根拠に売上を増やすと、後工程の人員や冷蔵庫の追加費用が抜けます。統合後の増産は、既存の安定利益と分けた改善案として、実施費用と開始時期を伴う形で示す方が検討しやすくなります。
歩留まりの改善は同じ原料から販売数量を増やす効果ですが、在庫を積み上げるだけなら資金を使います。原料投入、良品、廃棄、売れ残り、出荷の数がつながる月次表を作ると、利益と資金の両方を説明できます。工程記録の精度は、買い手が改善効果を見積もる際の判断材料にもなります。
食品M&Aの品質保証費を後任体制から算定する
オーナーが営業だけでなく配合変更、出荷可否、仕入先の選定、クレーム対応を担っている会社では、後任一人の給与だけで代替費用を見積もれないことがあります。営業、製造、品質保証に分けて担当時間と権限を整理し、買い手の既存人員で担える部分と追加採用が必要な部分を確認します。
統一仮定の継続品質管理費300は、記録の確認や検査体制を維持するため毎年必要になる追加費用です。将来も続く費用なので正常利益から引きます。これと、過去の特定回収案件で既に金額が確定した未払費用は性質が異なります。費用の期間と目的を揃えることが、調整の重複を防ぐ第一歩です。
トレーサビリティでは、入荷原料と製造ロット、出荷先を結び付けられるかが重要です。農林水産省の資料も段階的な記録の対応づけを示しています。本稿では、異常時に対象を特定し、後任が判断できる体制が継続利益を支えると考えます。食品トレーサビリティの公的資料[V2]
食品M&Aでは在庫・設備・品質負担を、利益と別に照合する
食品M&Aの在庫評価は数量と販売可能期間を確認する
原料や製品が倉庫に存在することと、帳簿の金額で利用・販売できることは別です。数量、保管温度、開封の有無、ロット、期限、顧客の受入条件を照合します。製品だけでなく、終売したPB商品の包材や、特定原料にしか使えない仕掛品も、転用できるかを含めて評価の対象にします。
賞味期限と消費期限は意味が異なり、期限表示は保存条件等も前提になります。残存期間だけで、一律に切り下げる方法は適切とは限りません。一方で安全に使えることと、契約する納入先へ通常条件で出荷できることも違います。表示の根拠と商取引上の納品期限を分けます。消費者庁の期限表示情報[V3]
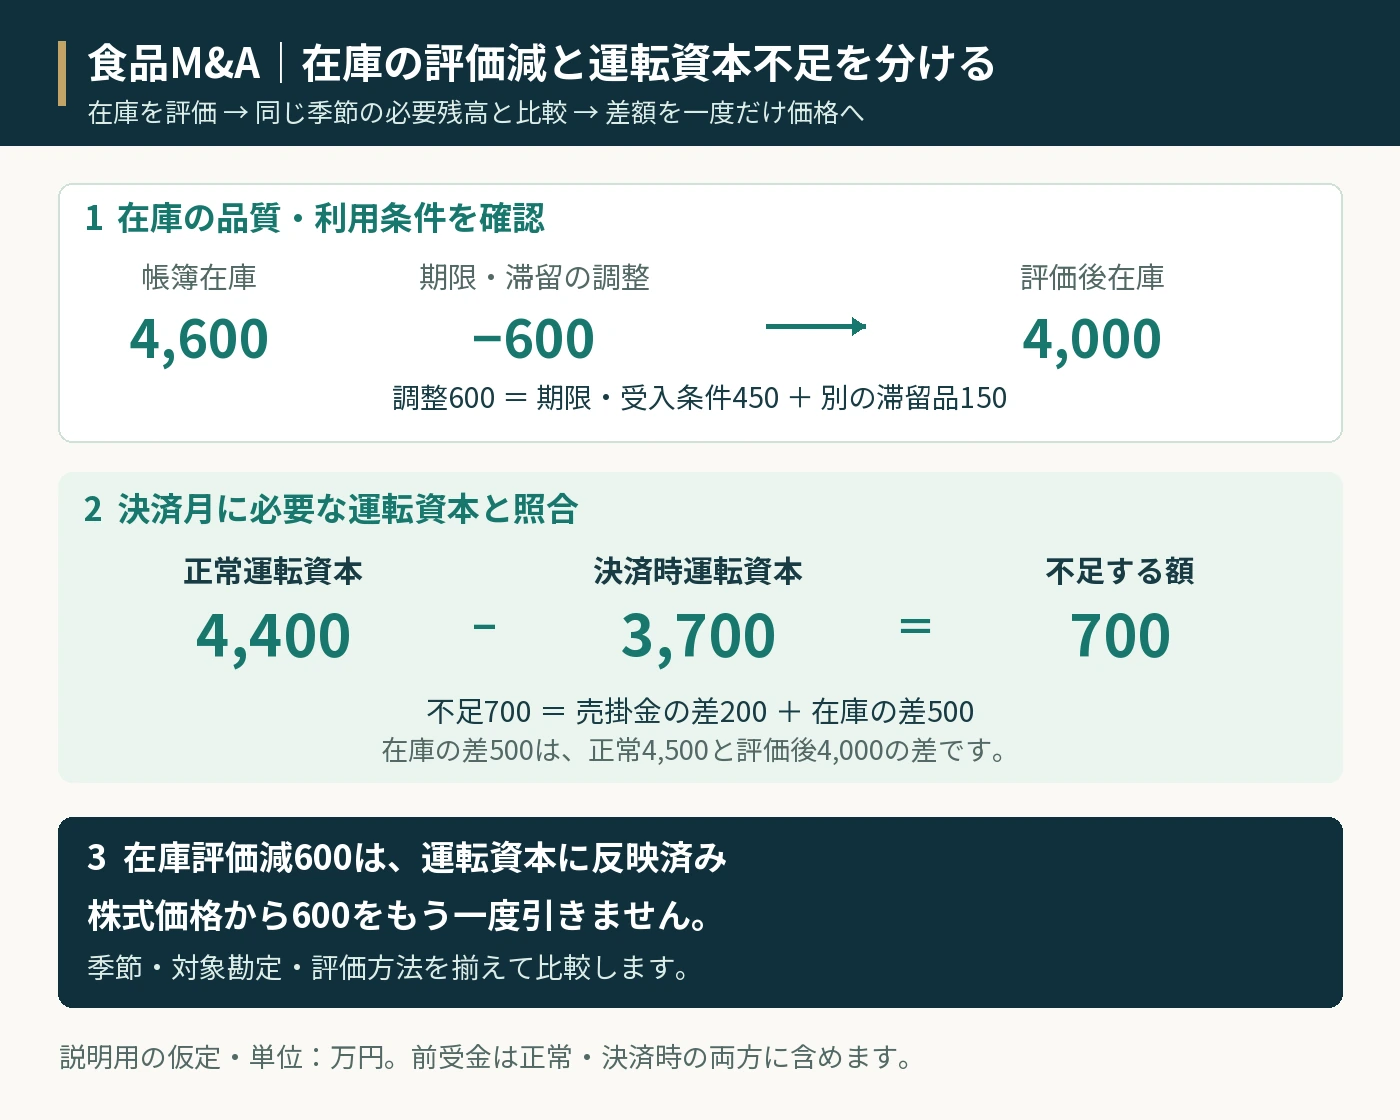
統一仮定の決済時在庫は帳簿4,600から、使用・販売条件を満たさない期限関係450と、別の滞留品150を調整して4,000です。二つの対象品は重複しません。この600は後述する決済時運転資本に反映済みであり、株式価格から別途600をもう一度引く計算にはしません。
| 項目 | 金額 | 確認内容 |
|---|---|---|
| 帳簿上の在庫 | 4,600 | 原料・仕掛品・製品等の実在を確認 |
| 期限・受入条件による調整 | −450 | 利用・販売できない部分を個別確認 |
| 別の滞留品による調整 | −150 | 終売等により回収できない部分 |
| 価格調整上の評価後在庫 | 4,000 | 正常運転資本との比較へ一度だけ反映 |
食品M&Aの運転資本は決済月の仕込み資金に合わせる
年末商戦や収穫期に合わせて原料を確保する会社では、売上が立つ前に資金が必要になります。決算月が在庫の少ない月なら、決算書だけでは繁忙前の負担が見えません。月別に売掛金、在庫、買掛金、前受金を並べ、前年同月と受注計画から必要額を考えます。
通常水準とは、常に正の残高になるという意味ではありません。入金が先で支払が後なら負の運転資本もあり得ます。重要なのは、同じ事業規模と季節で営業を続けられる残高を渡すことです。株式譲渡契約では対象勘定、算定日、評価方法、基準との差額の扱いを合わせます。
この仮定では、決済月に対応する正常運転資本4,400に対し、決済時は3,700で700不足します。売掛金の差200と、正常在庫4,500に対する評価後在庫4,000の差500が原因です。帳簿在庫の評価減600と不足700は別の数字であり、両方を並べて控除するものではありません。
| 対象勘定 | 正常水準 | 決済時の評価後残高 |
|---|---|---|
| 回収可能な売掛金 | 6,000 | 5,800 |
| 利用・販売可能な在庫 | 4,500 | 4,000 |
| 対象の前払費用 | 300 | 300 |
| 通常の買掛金 | −4,800 | −4,800 |
| 顧客前受金 | −1,600 | −1,600 |
| 運転資本合計 | 4,400 | 3,700 |
| 決済時の不足 | 4,400−3,700=700 | |
売掛金と前受金は、請求・検収・提供義務まで追う
売掛金の期日が未到来でも、返品や値引きの合意、検収の保留があれば額面をそのまま回収できるとは限りません。請求書、納品記録、顧客の照会、入金消込を対応させます。卸では相殺や販売奨励金が別勘定にあることもあり、顧客単位の実質残高を把握します。
前受金には、その後に原料を調達し商品を納める負担が伴います。統一仮定では顧客前受金1,600を正常・決済時の運転資本の両方へ含めています。この同じ残高を債務類似項目にも置くと二重控除になります。特殊な大型契約を別精算にするなら、通常水準側からも外すなど比較の範囲を揃えます。
季節の仕込みで必要になる現金と運転資本も同じものではありません。在庫や売掛金に振り替わる資金の増加は運転資本で捉え、日々の支払に残す現金は別に定義します。両者を説明しないまま「運転資金」と一語で示すと、現金をいくら会社に残すかという交渉で誤解が生じます。
冷凍冷蔵・加熱・包装設備の更新は、減価償却費で代用しない
食品工場の設備は、帳簿価額が低くてもすぐ使えなくなるとは限らず、新しくても生産計画に合わない場合があります。停止履歴、部品の供給、保守契約、冷媒や温度管理、洗浄性、能力を確認します。更新費用とともに、工事中の外注、代替保管、製造停止による利益への影響を整理します。
税務上の修繕費と資本的支出の区分は、支出の実質によって判断されます。食品M&Aの設備評価ではさらに、毎年必要な保守費、将来の更新投資、既に完了した設備の未払代金を分けます。修繕費を利益へ全額戻す、固定資産の将来資金負担を無視する、といった扱いは避けます。国税庁の修繕費・資本的支出の説明[V4]
仮定の将来更新投資は年1,500です。後述する債務類似項目700は、既に引渡しを受けた設備の未払代金で、同じ工事ではありません。将来投資を含めた事業価値から、将来投資総額を再度無条件に差し引くと重複します。投資負担を利益、将来資金、価格条件のどこへ反映したかを記録します。
工場の土地建物を所有する会社は、不動産の位置を先に決める
会社が工場を保有する場合、家賃を払わない利益と土地建物の価値は切り離して足せるものではありません。本稿の統一仮定は、自社物件で運営する利益から事業全体を一体評価し、必要な土地建物と通常設備をEVに含めます。EVへ工場時価を後足ししません。
別の評価方法として、運営会社が適正な賃料を負担すると仮定した利益から事業価値を計算し、不動産を別に評価する考え方もあります。その場合は賃料の負担先、修繕、契約期間、税負担を整合させます。一体評価で使った家賃負担のない利益を、そのまま別建て評価へ持ち込まないことが必要です。
個人所有の工場を会社が借りているなら、株式の買い手が土地も取得するとは限りません。賃料が親族間で低く抑えられていれば、譲渡後の条件を利益へ反映します。土地を個人から別途売る場合も、株式代金と不動産代金の受取人、借入、税金を分け、株主の総受取額を確認します。
回収負担は、既知の未払と将来の不確実な請求を分ける
品質上の問題では、回収した商品の原価だけでなく、物流、廃棄、代替納品、調査、顧客対応の費用が発生することがあります。事故の発生日、対象ロット、原因、負担する契約当事者、既払額、残額を確認します。保険がある場合も、免責や対象範囲、支払の見込みを確かめる必要があります。
食品の自主回収には食品衛生法や食品表示法に基づく届出の制度がありますが、すべての自主的な返品を同じ法的区分にするわけではありません。制度上の対応と、顧客への補償や食品M&Aの契約で定める負担分担は別に確認します。記録がないことを、過去の問題が存在しない証拠として扱わない姿勢も必要です。消費者庁の回収制度情報[V5]
仮定では、過去案件について負担が確定している回収費用の未払400を、通常の買掛金から外し債務類似に分類します。これは毎年の品質管理費300とは別です。まだ金額や責任が確定しない請求は、最悪額を一律控除するだけでなく、調査、特別補償、留保等の条件と合わせて検討します。
EBITDAが黒字でも、供給を維持した後の資金を見る
正常化EBITDA5,600から、仮定の事業税負担1,100、将来更新投資1,500、翌年の運転資本増加400を引くと2,600です。これは利息と借入元本の返済前に確認する簡略な資金指標で、買い手株主へそのまま配当できる額ではありません。実際には税務、支払時期、金融条件を詳しく反映します。
この翌年の増加400は、事業計画上の仕込みや売上拡大に必要になる将来資金です。決済日の運転資本不足700とは時点と目的が違います。同様に将来投資1,500と既発生設備未払700も分けています。同じ「資金が必要」という表現でも、発生時点を揃えなければ評価額は比較できません。
本稿の見解では、経営者が価格の根拠を説明する際、利益表だけでなく翌一年の資金カレンダーを付けることが有効です。季節の仕入、顧客入金、設備停止、税金、借入返済を並べれば、資金の谷が見えます。買い手が追加投入する資金と株式代金を混同せず、継続に必要な総額を話し合えます。
食品M&Aの評価倍率を、株式価格と手取りへつなげる
倍率法・時価純資産・DCFは、異なる角度から確かめる
評価倍率は、一定の利益等へ倍率を掛ける比較の道具です。時価純資産は資産と負債を実態に直して見る方法で、DCFは将来の事業資金を現在の価値へ割り引く方法です。中小M&Aの公的資料も複数の評価方法を示し、算定結果と最終的な合意額を区別しています。方法名だけでは価格は決まりません。中小M&Aガイドライン第3版[V6]
DCFを用いる場合は、原料費、転嫁時期、歩留まり、人員、投資、運転資本を同じ計画へ入れます。企業全体への資金を割り引くなら、その性質に合う割引率を使い、借入返済を混ぜた株主向け資金と取り違えません。計画期間後の価値も、大幅な成長を無条件に続ける設定にしないことが重要です。
赤字の会社へ正の倍率を掛けても、事業の価値を十分に説明できません。受注の再編や適正な価格改定で改善する範囲、必要な追加資金、土地設備の処分価値、撤退費用を分けて考えます。買い手にとっての供給拠点や技術の価値はあり得ますが、誰がどの費用で実現するかを示す必要があります。
3倍・4倍・5倍は、相場ではなく仮定の感応度として読む
本稿では、同じ正常化EBITDA5,600に仮定の3倍・4倍・5倍を掛けます。これは価格の変化を確認する計算であり、食品業界の実測相場や成約可能性を示す範囲ではありません。公開取引の取得対価だけが分かっても、借入、現金、取得割合、利益の期間が揃わなければ倍率は作れません。
事業価値であるEVから株式価値へ移す共通調整は、この仮定では6,300の減額です。倍率が一段階変わると、EVも株式価値も5,600ずつ動きます。一方で在庫の調整や借入残高が変われば、この表の共通調整も変わります。倍率だけで株主への支払額を決めないようにします。
| 説明用の仮定倍率 | EV:万円 | 全株式価値:万円 |
|---|---|---|
| 3倍 | 16,800 | 10,500 |
| 4倍 | 22,400 | 16,100 |
| 5倍 | 28,000 | 21,700 |
食品M&Aの株式価値へ、EVから現金・借入を調整する
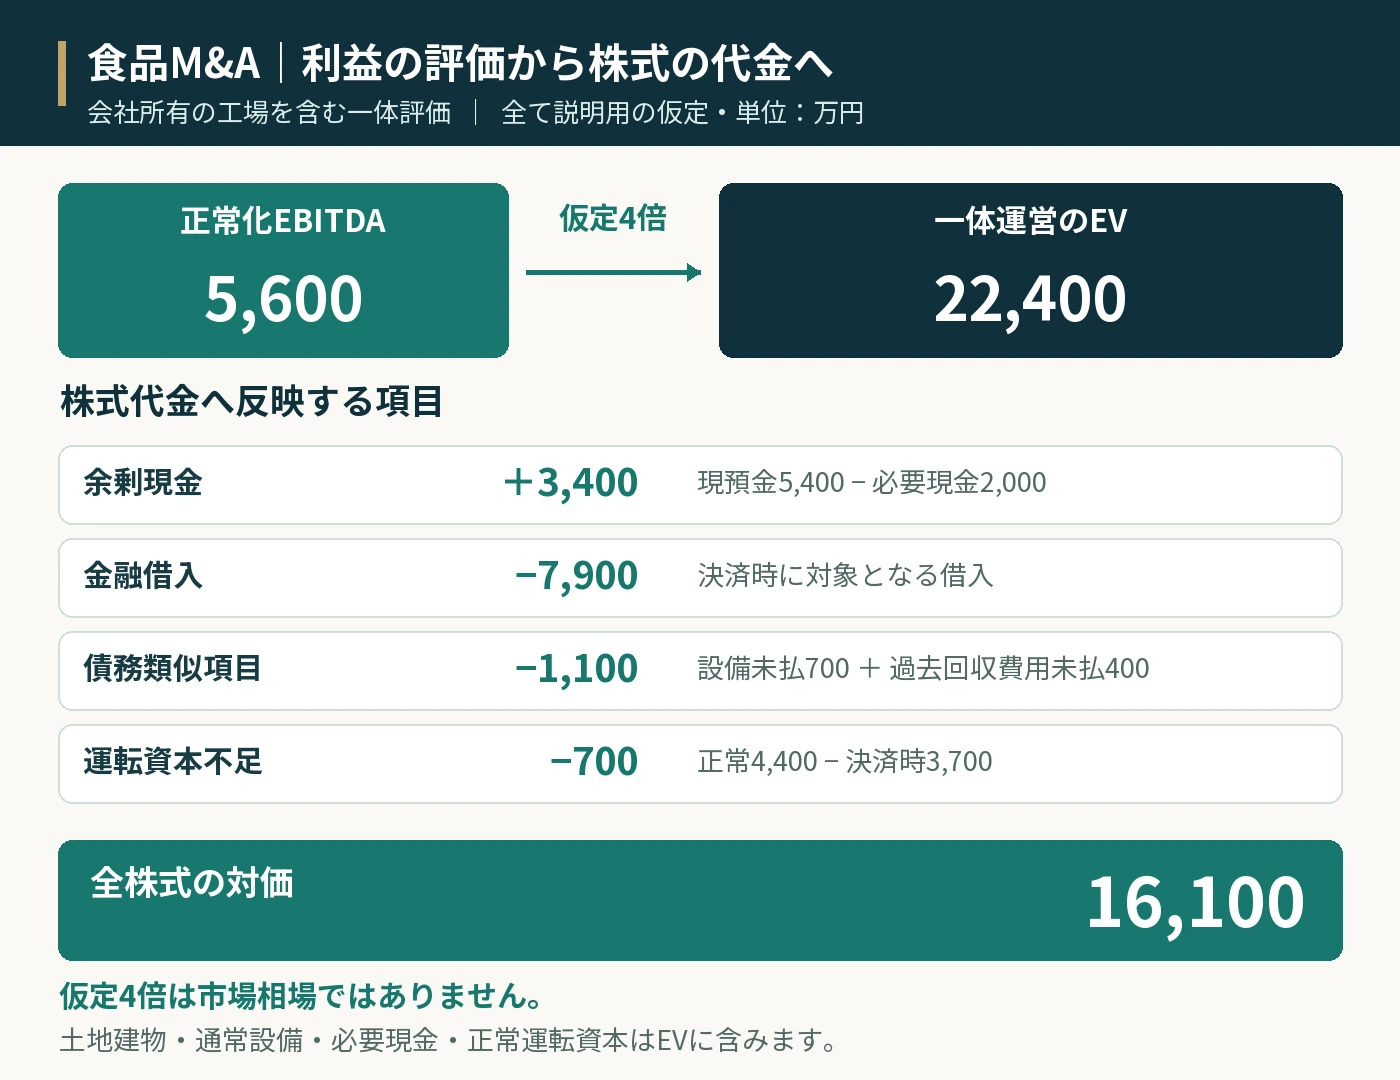
仮定4倍のEV22,400は、会社所有の工場、通常設備、必要現金、正常運転資本を含む一体運営の評価額と定義します。現預金5,400のうち、日々の営業に残す必要現金2,000はその中に含まれ、余剰3,400だけを加えます。必要現金を含めないEVなら、調整式も変わります。
金融借入7,900を引き、債務類似1,100を引きます。債務類似の内訳は完了済設備未払700と、負担が確定した過去回収費用未払400です。これらは運転資本表の通常買掛金へ含めていません。最後に運転資本不足700を引き、全株式の対価は16,100となります。各項目を一度ずつ扱う計算です。
リースがある会社では、利用料を費用としているか、使用権資産や負債を計上しているかなど、比較する会計の前提を合わせます。負債だけを追加控除し、利益指標の扱いを揃えない比較は避けます。本モデルでは別建てリース負債等がないと仮定しており、実際の案件では残高と契約を追加確認します。
| 項目 | 金額 | 定義 |
|---|---|---|
| 一体運営のEV | 22,400 | 5,600×仮定4倍。会社所有工場・通常設備等を含む |
| 余剰現金 | +3,400 | 現預金5,400−必要現金2,000 |
| 金融借入 | −7,900 | 決済時に対象となる借入残高 |
| 債務類似項目 | −1,100 | 設備未払700+過去回収費用未払400 |
| 正常運転資本との差額 | −700 | 正常4,400−決済時3,700 |
| 全株式価値 | 16,100 | 22,400+3,400−7,900−1,100−700 |
会社株式と工場事業の譲渡では、価格の受取人も範囲も違う
全株式を個人株主が譲る場合、株式の代金を受け取るのはその株主です。一方で法人が工場事業を譲る場合、事業の対価はまず譲渡法人へ入ります。会社に残す部門、借入、契約、税負担が違うため、提示された事業代金と株式代金をそのまま個人の手取りとして比べることはできません。
事業譲渡では、原料、製品、設備、知的財産、顧客契約などの対象を定めます。営業許可等の手続、契約の移転条件、従業員の対応は別途確認が必要です。食品を作れる設備が引き渡されても、同じ仕様で同じ顧客に納められるとは限らないため、供給を支える条件を一緒に点検します。
事業の対価には、課税資産と非課税資産が含まれる場合があり、合理的な区分が必要です。国税庁も営業譲渡の対価区分について説明しています。資産別の金額、消費税、残る会社の費用を整理し、株式譲渡の個人課税を当てはめないようにします。国税庁の営業譲渡対価の説明[V7]
留保・分割・アーンアウトは、金額と回収条件を一体で比べる
同じ総額16,100でも、決済時に全額支払う提案と、一部を数年後に支払う提案では、株主が負う回収リスクが異なります。支払日、支払義務者、保証や担保、相殺できる請求、期限の利益を失う条件を確認します。総額と確実に受け取れる額を分けて比較します。
将来業績で追加対価が変わるアーンアウトは、食品では原料相場や価格改定、顧客の販売方針、買い手の生産移管にも左右されます。判定利益に含む費用、グループ取引価格、設備停止、対象顧客、資料閲覧権を決めます。旧経営者が操作できない条件だけで支払額が減る設計には注意が必要です。
品質補償のための留保を設ける場合も、対象事故、期間、請求手続、上限、解放条件を明確にします。仮定で既に価格から引いた確定未払400を、同じ損害のまま再度負担させる条件になっていないか確認してください。追加・条件付代金の税務は、契約と権利確定時期に応じて確認します。
個人株主の手取りは、売却額全体へ税率を掛けない
税引後手取りの仮定は、2026年に日本の居住者である個人株主が全株式を譲り、取得費2,600、譲渡に直接必要で控除できる費用500とします。通常の株式譲渡益課税を前提に、譲渡益は16,100−2,600−500=13,000です。会社の工場取得価額を、株主の株式取得費には使いません。国税庁の株式譲渡課税[V8]
この通常例では復興特別所得税を含めた税率20.315%で税額を2,640.95と置き、今回の入金から費用と税金を引いた手取りは12,959.05です。取得費2,600は過去に支出した金額なので、今回の現金からさらに引きません。取得経緯と証拠を専門家と確認します。国税庁の株式取得費[V9]
他の所得を合わせた高所得者向けの追加課税、損益通算の制限、非居住者、法人株主、相続の特例などで結果は変わります。本例は追加課税の対象となる他の所得がない通常ケースです。実行年の制度も確認し、将来受取の追加代金まで同年に単純課税されると決め付けないようにします。国税庁の高所得者課税の特例[V10]
| 項目 | 計算・金額 |
|---|---|
| 株式の譲渡価額 | 16,100 |
| 譲渡益 | 16,100−取得費2,600−譲渡費用500=13,000 |
| 通常税額の概算 | 13,000×20.315%=2,640.95 |
| 今回の税引後手取り | 16,100−500−2,640.95=12,959.05 |
同じ評価表で、価格・供給・退任条件を比較する
提案を比べる際は、見出しの金額だけでなく、株式か事業か、残す現金、運転資本の基準、在庫調整、借入処理、未払費用、支払時期を一枚にまとめます。価格の確定後に条件が増えると、株主の受取額は変わります。未合意の欄も見えるようにすると、総額だけの比較より判断しやすくなります。
買い手の物流網や調達量を活用して利益が増える場合、その改善費用と実施時期も確認します。統合効果を既に利益計画へ足したうえで、同じ効果を理由に倍率と別加算額も膨らませると根拠が重なります。自社で維持する価値と、特定の買い手が実現する価値を分けて話し合います。
本稿の見解では、食品M&Aの価格を支えるのは、安定した利益に加え「引継ぎ後も、約束した品質と数量を届けられる説明」です。在庫の状態、契約の条件、工程の記録、人員、必要資金がつながっていれば、不明点に対する過大な控除を議論しやすくなります。売却額と供給継続の条件を一緒に整えます。
食品M&Aの準備は、譲渡対象と商品別の採算をそろえることから始める
食品M&Aの譲渡範囲を会社・工場・商品群で決める
食品M&Aの初期資料には、売却希望額より先に対象範囲を書きます。会社の全株式なのか、特定工場と取引の組合せなのか、ブランドと製造委託契約なのかで、買い手が引き受けるものは変わります。土地建物がオーナー個人の所有であれば、会社を売る話と賃貸条件を決める話を同じ議事録の中でも分けて記録します。
複数事業を営む会社の食品M&Aでは、共通の冷蔵庫、配送車、事務担当、品質検査室が分離を難しくします。売却する事業の損益だけを切り出しても、残る事業が使えなくなる設備や人員があれば計画は成立しません。各資源について、所有者、利用者、費用負担者、譲渡後の利用方法を整理すると、切り分けの実行性が見えてきます。
当センターの見方では、対象が曖昧なまま相手を探すことは、比較できない価格提案を集める原因になります。不動産込みの金額と、会社だけの金額を横に並べても優劣は決まりません。対象一覧を更新するときは、設備、商品、契約、在庫の変更をまとめ、候補先全社へ同じ前提が届くよう版を管理することが有効です。
商品別採算は、帳簿売上と実際の入金をつなぐ
食品の採算表は、製品番号や商品名をキーとして、販売数量、単価、値引き、返品、販促費、原料、包材、外注費をつなげるところから作ります。工場の生産集計と営業部門の販売集計が別々でも、一定期間を選んで照合できます。最初から全品目を完璧にするより、主要顧客と主力商品の説明を確実にする方が検討を進めやすくなります。
原料値上がりと販売価格改定の時期がずれると、同じ商品でも月ごとの粗利益が変動します。決算期末の一か月だけで好調さを説明せず、価格改定の通知日、適用日、旧原料在庫の消化時期を示します。数量減少を値上げで補ったのか、商品構成の変化が寄与したのかまで分けると、将来の利益を論じる土台ができます。
販促協賛金や期末の販売奨励金が本社費用にまとめられている場合、製品別の利益は高く見えることがあります。配賦方法に唯一の正解があるわけではありませんが、使った基準は明示できます。売上比率で配る資料と、顧客別の実際の負担を反映する資料の差を説明すれば、買い手が自社基準で検討する際の疑問を減らせます。
オーナーが補っている仕事を製造工程と営業の両面で見つける
社長が原料の買付け、最終の味決め、重要顧客の値決めを兼ねている場合、役員報酬だけでは退任後の費用を測れません。誰が何曜日に何を判断し、例外時にどの連絡を受けているかを業務日誌から拾います。工場長や営業責任者が引き受けられる範囲と、専門人材の採用が必要な範囲を分けて整理します。
職人の手順を撮影しただけでは、技術の移管は終わりません。原料の状態による温度や時間の調整、異常の見分け方、製造を止める基準まで説明できる必要があります。機密性の高い配合情報は閲覧者を絞りながら、担当者以外でも再現できるかを社内で確認します。再現性を示す記録は、買い手が属人性を評価する根拠になります。
家族が勤怠管理や経理を無償に近い条件で担う会社でも、実際の仕事は残ります。退任後に追加される人件費と、引継ぎ期間だけの支援費用を分け、評価章の正常化利益へつなぎます。従来の貢献を否定する調整ではありません。誰が担当しても事業を維持できる条件を説明することが、売却後の約束を現実的にします。
資料室は製品・顧客・ロットを横断して検索できる形にする
資料は決算書、契約書、品質記録を別々に保管するだけでなく、同じ顧客番号や製品番号で照合できる索引を用意します。製品仕様の変更と売上減少、返品と原料ロットの関係を確認するとき、資料名が一致していれば説明が進みます。欠けている期間は空白のまま隠さず、記録がない理由と代わりに確認できる資料を記します。
紙の記録を電子化する際、日付の欠落や訂正前後の混在にも注意します。新しく作った集計表が当時の原票より正確とは限りません。集計表には対象期間、作成日、作成者、元資料を付け、買い手の質問で修正した場合は変更箇所を残します。社内資料の整理と、品質上の事実を都合よく書き換えることを混同しない姿勢が重要です。
個人データを含む資料には別の管理が必要です。事業承継の交渉段階における提供でも、利用目的、取扱方法、漏えい時や不成立時の措置などを相手との契約に定めることが求められます。従業員一覧や消費者相談記録は必要性を検討し、初期段階は氏名等を伏せた資料を使う方法を検討します。[P1]
食品M&Aの候補先は、提示額と供給を続ける能力を一緒に比較する
買い手の種類より、取得後の生産計画を聞く
同業メーカー、食品卸、異業種グループ、投資主体では、取得後に使える資源が異なります。ただし、種類だけで相手の適否を決めることはできません。工場を残す予定、営業先との関係、設備投資の決裁、品質責任者の位置付けを具体的に確認します。売却希望者が守りたい条件も、曖昧な希望ではなく検討事項として伝えます。
買い手が自社商品の製造を移したい場合、空き時間がそのまま使えるとは限りません。洗浄、アレルゲンの切替え、保管温度、包材、最低生産量が制約になります。譲渡側も稼働率の数字だけを示さず、工程別の余力と切替え条件を説明します。実現可能な増産余地が確認できて初めて、取得後の収益改善を議論できます。
販路拡大への期待も、顧客が商品を採用する手続に照らして考えます。買い手の取引口座があっても、新商品の審査や売場確保が必要な場合があります。相乗効果を価格へどこまで反映するかは交渉ですが、実施主体、費用、時期、失敗時の負担を説明できる計画と、単なる期待を分けて比較することが大切です。
食品M&Aの競合候補へ開示する情報を段階化する
食品会社は商圏、主原料、工場規模、得意商品を組み合わせると、匿名資料でも特定されることがあります。名称を伏せるだけで十分と考えず、初期資料に残す情報の粒度を調整します。候補先へ社名を開示する段階では、事前の同意や秘密保持の取決めを確認し、誰が何を閲覧するかを決めてから詳しい資料へ進みます。[P3]
競合企業に対しては、個別の販売単価、原料配合、顧客担当者、将来の商品計画を一度に渡さない進め方が考えられます。目的に応じて集計データを先に使い、専門家や限定された担当者による確認へ進む方法を相談します。秘密保持契約があることだけで、競争上の機微情報を無制限に共有してよいとは判断できません。
工場見学でも、製造中の商品や壁の工程表から他社との取引が分かる場合があります。見学経路、撮影可否、訪問者名簿、持込物、従業員への説明を事前に決めます。衛生管理を崩さず、必要な設備能力や動線を確認できる時間帯を選ぶことは、情報管理と食品の品質を同時に守るための実務上の工夫です。
意向表明書は価格の計算条件まで比較する
食品M&Aの買収提案を比べるときは、金額の横に対象株式、取得割合、現預金と借入の扱い、必要運転資本、設備投資、支払時期を書きます。工場不動産を含む提案と賃借を前提とする提案では、受取額だけでなく将来の関係も異なります。売却額が高く見える提案ほど、後から差し引かれる条件がないかを確認しましょう。
価格が業績に連動する追加支払を含む場合、売上の計上時期、返品、販促費、共通経費の配賦を誰が決めるかが重要です。買い手の統合方針で製品の販売先や原価が変われば、譲渡側が想定した指標と異なる結果になり得ます。確認権限、算定資料、異議の取扱いまで合意できるかを含めて評価します。
独占交渉へ進む前に、相手の資金調達と社内承認の進み具合も確認します。提示額だけで候補先を選ぶと、長い調査の後に資金手当てがつかない事態も考えられます。独占期間、調査範囲、回答期限、重要な前提の変更時に協議する方法を具体化し、双方が判断材料をそろえるための予定を共有します。
買収調査では、問題の有無と解決に必要な条件を分ける
食品M&Aの買収調査で質問が多くても、直ちに売却への否定と受け止める必要はありません。買い手は、確認できたリスクと確認できない不確実性を区別しようとします。たとえば返品が多い商品について、原因、改善後の推移、残る在庫を示せれば、過去の事象と引継ぎ後に残る負担を別々に検討できます。
調査回答は社長だけで抱えず、財務、製造、品質、営業の責任者が同じ事実を確認して作ります。顧客との約束を営業は理解していても、決算上の返品引当や品質部門の記録に反映されていないことがあります。回答窓口をまとめ、部門の説明が食い違ったときに元資料へ戻れるようにすると、後の契約にも整合性を持たせられます。
当センターは、課題一覧に金額だけでなく対応期限と担当を付けることを勧めます。実行前に直すもの、価格へ織り込むもの、実行後の改善計画へ移すものを整理します。すべてを価格引下げで片付けると、営業に必要な改善が残る場合があります。金銭条件と運営条件を組み合わせた解決を検討することが重要です。
食品M&Aの最終契約では、品質・在庫・保証の責任を具体的に決める
品質上の既知の事実を開示資料と契約につなぐ
表明保証は、売却する会社や事業について一定の事実を契約で確認する仕組みです。食品M&Aの表明保証では、許認可、表示、取引契約、回収、苦情、設備の状態などが検討対象になります。条文があるだけでリスクがなくなるわけではありません。既に分かっている問題は開示資料へ正確に記し、どの条項と関係するかを確認します。
過去に回収を実施した場合、対象商品とロット、出荷先、回収数量、未解決の費用、保険対応、再発防止の状態を整理します。回収歴そのものを隠すより、現在何が残っているかを説明する方が実務的です。保険金を受け取れる見込みについても、通知しただけの段階と、支払が確認できる段階を同じに扱わないことが必要です。
食品M&A後に見つかった事象への補償は、対象期間、上限、通知期限、原因の調査、第三者への対応を誰が主導するかまで確認します。事実確認前に相手へ補償を約束すると、元オーナーとの負担分担が争点になることもあります。契約の専門家と、現場での一次対応を担う品質担当者の両方が理解できる運用へ落とし込みます。
実行日の在庫は棚卸表と取引条件を照合する
食品M&Aの譲渡日近くに行う棚卸では、数量と帳簿単価だけでなく、期限、保管場所、所有者、出荷停止の有無を確認します。外部倉庫の在庫、加工委託先へ渡した原料、顧客から預かった材料も一覧に含め、会社の所有財産と預り品を区別します。現物があるという理由だけで、すべてが同じ価値で売却対象になるわけではありません。
決済直前に出荷が集中した場合、売上と売掛金が増える一方で返品や値引きが後から発生する可能性があります。出荷基準、検収条件、物流会社への引渡し時点を契約と照合し、期間をまたぐ取引の帰属を整理します。買い手が棚卸の確認をする日と、価格調整の基準日を一致させるか、差分を追えるようにしておきます。
在庫の評価減が既に決済時の運転資本の計算へ入っているなら、同じ損失をさらに別項目で差し引かないよう整理します。反対に、既知の回収負担などを債務類似として扱うなら、その金額が運転資本の対象となる買掛金や未払金に含まれていないかを確認します。名称が違う調整項目でも、元になった同じ取引へたどれる一覧が二重計算の防止に役立ちます。
従業員への説明は、譲渡方法と現場の役割に合わせる
株式の譲渡では、会社の法人格が変わらなければ通常は雇用主も同じ会社です。一方、事業譲渡で労働契約を譲受会社へ承継させる場合は、労働者の承諾が必要になります。厚生労働省の事業譲渡等指針は2026年5月25日から改正内容が適用されており、取引方法を決める際には最新の指針に沿って説明と協議を準備します。[P2]
食品工場では、勤続年数や資格だけでなく、早朝の立上げ、洗浄後の確認、冷凍庫の異常対応などを誰が担うかが運営を左右します。説明会で経営方針だけを伝えるのでなく、就業場所、勤務時間、役割、相談先を具体化します。分からない条件は未確定と伝え、回答予定を示す方が、根拠のない安心を約束するより信頼につながります。
買い手から慰留の要請があっても、特定の従業員が必ず残ると譲渡側が断言できるものではありません。本人の意向を尊重し、業務の引継ぎ、代替要員の育成、処遇の協議を進めます。生産班長と品質責任者の両方が退いた場合など、供給への影響が大きい事態を想定した計画も、成約条件を考える材料になります。
保証解除と資金の受領を、契約締結とは別の完了条件として管理する
株式譲渡契約を結んでも、借入の個人保証が自動的に消えるわけではありません。保証を解除するかどうかは金融機関等の判断と手続が必要です。会社の債務、オーナーの保証、自宅などの担保を一覧にし、誰がいつ何を確認して完了とするかを決めます。買い手の「対応予定」という説明だけで解除済みとは扱わないことが重要です。[P4]
譲渡日に行う作業には、代金受領、株式や資産の移転、借入返済、保証関係書類の確認、口座や権限の切替えがあります。食品の出荷は同じ日に続くため、現場の担当と決済担当を分けて連絡できる体制を作ります。必要な確認がそろわない場合の扱いも、当日その場で判断せず、事前の契約と実行手順に組み込みます。
会社に入る資金と、オーナー個人の手取りは分けて見ます。株式売却、事業譲渡、不動産売却では、受取主体や税務上の扱いが異なります。希望する生活資金から逆算する際には、借入や費用を誰が負担するか、退職金の扱い、分割払の信用リスクまで確認します。総額の大きさだけでは売却後の家計は決まりません。
食品M&Aの引継ぎは、最初の受注から回収まで一巡して確認する
食品M&A後の初回製造・出荷で責任者の空白を防ぐ
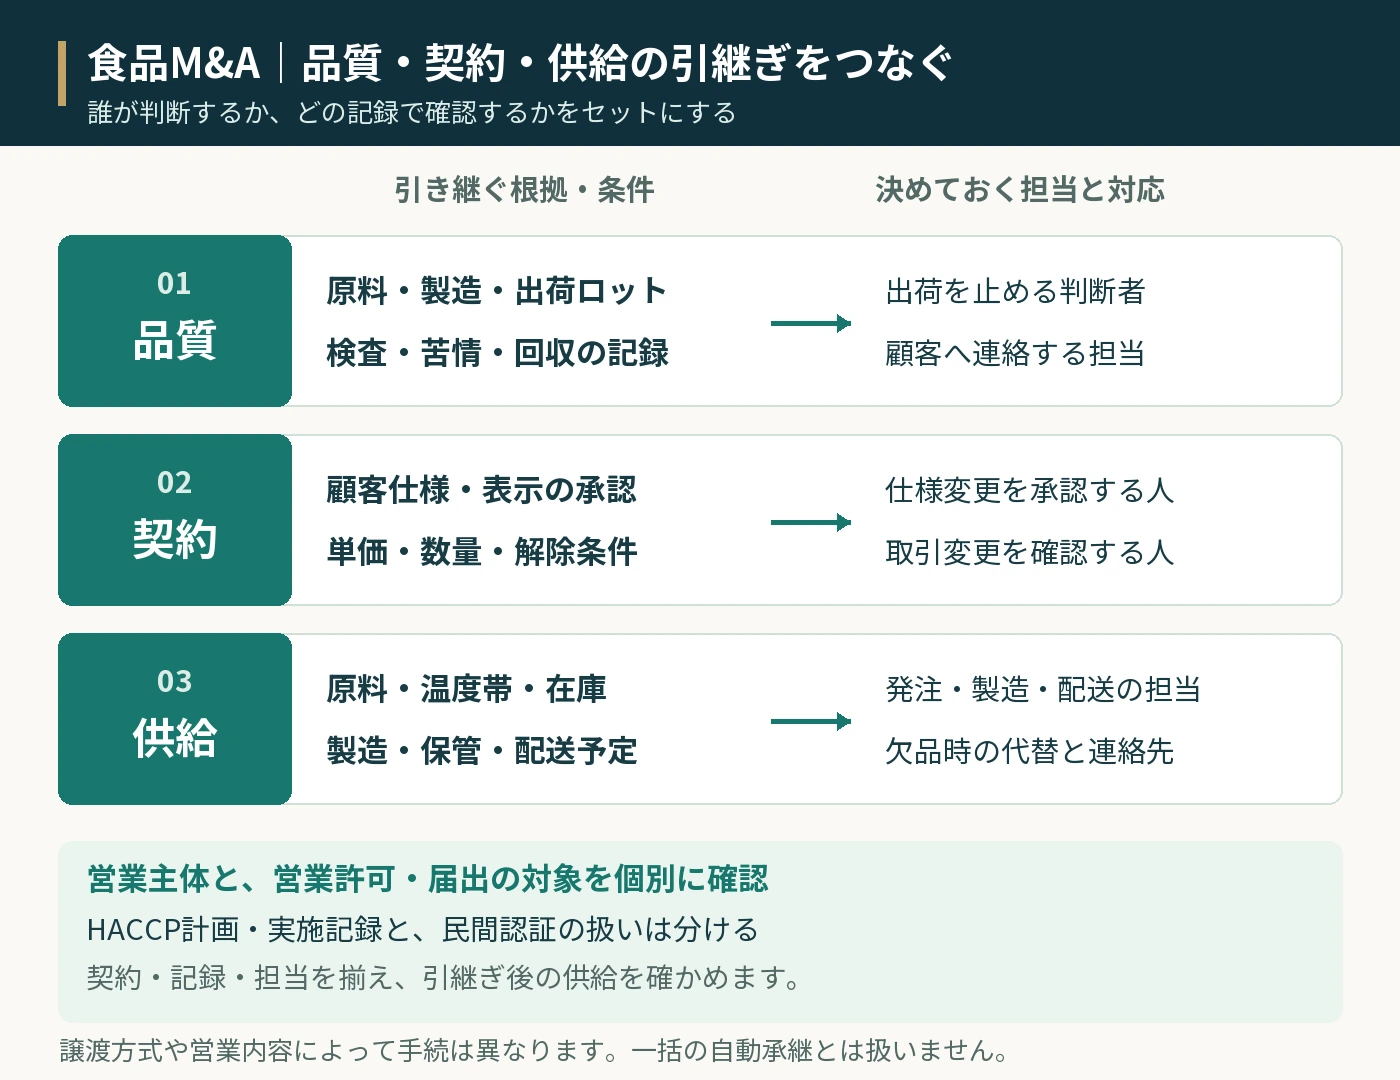
引継ぎ当日は、組織図の発表だけでなく、発注、原料受入、製造指示、検査、出荷、苦情受付を誰が承認するかを確認します。判断権限が不明なままだと、出荷を急ぐ担当と止めたい担当の間で迷いが生じます。通常運転の責任者と、異常時に製造や出荷を止められる責任者を明らかにしておきます。
食品営業の事業譲渡では、2023年12月13日から営業者の地位承継の届出による手続が整備されています。ただし、取得する範囲や施設変更によって必要な確認は異なります。取引日だけを先に決めず、対象営業と許可・届出の名義を保健所へ相談し、実際に営業を続けるための手順をそろえます。[P5]
許可の手続と、顧客が求める工場監査や品質認証の取扱いは別の確認事項です。商流上の登録変更が未了だと、製造できても注文や支払が止まることがあります。新しい請求先、仕入先登録、商品マスター、物流ラベルを試験し、最初の取引が受注から入金まで流れるかを関係部門で確認します。
主要顧客には、何が継続し何が変わるかを具体的に伝える
取引先への説明は、経営者が変わるという知らせだけでは足りません。商品の規格、工場、納期、価格協議の窓口、品質に関する連絡先の継続条件を確認します。契約上の通知や承諾が必要な場合は、その手続を優先します。連絡の順序は、機密性だけでなく、相手が社内の変更手続に要する期間も踏まえて決めます。
顧客名を使った売却発表や事例掲載は、取引継続とは別に扱います。重要顧客が発表文を事前確認する契約もあり得るため、誰の承認が必要かを確認します。元オーナーが個人の判断で先に連絡すると、買い手側の説明と食い違う場合があります。顧客ごとに担当、説明内容、回答、残る条件を共有できる記録が役立ちます。
引継ぎ後に注文量が落ちたとき、すぐに食品M&Aが原因と決め付けず、季節性、改廃、欠品、価格改定を分けて確認します。説明の不足が原因なら追加面談が必要ですが、商品の採用周期なら次回商談への準備が中心になります。会社売却の成否を一か月の売上だけで判断せず、契約と受注の実態を確認する姿勢が重要です。
原料と包材の切替えを、承継の混乱と重ねない
取得後に仕入れを集約すると価格面の効果が期待できますが、原料変更は味、歩留まり、表示、保管条件に影響する場合があります。食品M&Aの直後に原料や工程の変更を重ねると、異常が起きた際に原因を特定しにくくなります。初期の安定稼働を確認したうえで、試作、検査、顧客確認が必要な変更を順序立てて進めることが実務的です。
包材には最低発注量や版代、旧表示の残在庫が関係します。会社名や販売者表示の変更に合わせて包材を一斉に捨てる前提にするのではなく、法令と契約に沿って使用できる範囲を確認します。廃棄や再印刷の費用を誰が負担するかも協議します。残在庫を無条件に使い切るという約束も避け、適法性と品質を優先します。
地域の原料生産者と長く続く関係は、単価表だけでは引き継げません。買付け時期、品質の見方、不作時の配分、支払の慣行を記録し、必要に応じて新しい担当者を紹介します。個人的な信頼をそのまま契約上の供給保証と解釈せず、続けられる条件と不確実な条件を相互に確認することが、翌季の調達準備につながります。
元オーナーの関与を終える条件も、最初から話し合う
引継ぎ支援を頼まれた場合、期間だけでなく、対応する業務と判断権限を決めます。営業紹介、技術説明、取引先との面談では必要な時間が違います。元オーナーが現場へ直接指示を続けると、新しい経営陣との責任が曖昧になる場合があります。助言の窓口と承認者を明確にし、経営権を移した実態に合わせます。
完了の判断は、面談の回数より業務が再現できたかで確認します。担当者だけで製造条件を決められる、主要顧客の定例商談へ対応できる、異常時に連絡経路が機能する、といった状態を確認します。繁忙期や主原料の調達期をまだ経験していないなら、その期間の支援方法を別に決める選択肢もあります。
当センターは、食品M&Aの価格合意と、供給体制の引継ぎ完了を別々に管理することが重要だと考えます。代金を受け取る条件を整え、保証や補償の残存範囲を理解し、必要な知識を次の担当へ渡す。そのうえでオーナー自身の役割を縮小していくことが、食品事業を残すことと、売却後の生活を始めることを両立させる道筋になります。
食品M&Aを検討するオーナーからよくある質問
赤字の食品会社でも売却を検討できますか。
検討できますが、工場や販路に価値があることと、株式へ十分な対価が付くことは同じではありません。赤字の原因、改善に必要な投資、借入、必要な運転資金を整理します。買い手が回復を担える根拠と、元オーナーに残る負担を合わせて確認する必要があります。
食品M&Aの評価倍率は何倍で考えればよいですか。
一つの倍率から売値を決めることはできません。利益の定義、土地設備を含む範囲、顧客の継続性、投資負担が違えば比較できないためです。本文の倍率は感応度を見る仮定です。実際には財務資料と契約・品質・設備の条件を確認し、複数の見方で価格の根拠を説明します。
在庫が多いほど売却価格は高くなりますか。
多ければ高くなるとは限りません。必要な在庫は通常の事業運営に含まれ、期限切れや出荷停止品は帳簿通りに評価できない場合があります。数量、期限、販売見込み、季節性を確認し、在庫評価と正常運転資本の調整が同じ損失を二重に含んでいないかを確かめます。
レシピを公開せずに検討を始められますか。
初期段階は、製品群、採算、取引の概要などから検討を始める方法があります。具体的な配合や製造条件の確認が必要になった際は、開示目的、閲覧者、複写可否、不成立時の扱いを定めます。秘密を守ることと、買い手が事業を検証できることを両立する開示計画が大切です。
工場不動産を個人で持ち続けることは可能ですか。
取引設計として検討できます。ただし、賃料、期間、修繕、更新、担保、退去時の原状回復などを決める必要があります。会社の利益には適正な賃借費用を反映し、不動産を含む一体評価と混同しないようにします。買い手の設備投資計画と長期利用条件の整合も確認します。
買い手に工場の雇用を守ってもらえますか。
雇用維持への希望は早い段階で伝え、対象者、期間、勤務地や処遇などを具体化して協議します。口頭の意向だけで将来が保証されるわけではありません。事業譲渡では本人の承諾等の手続も必要になるため、従業員への説明計画と契約条件を合わせて検討します。
売却に向けた資料は、決算書だけで足りますか。
決算書は出発点ですが、食品事業の継続性までは示せません。顧客・商品別の採算、在庫と期限、設備更新、主要契約、品質と回収の記録、担当者の役割が補足資料になります。資料が足りない項目は作成できるものと遡れないものを分け、事実確認の方法を考えます。
食品M&Aは会社名を広く知らせずに相談できますか。
初回相談では、情報の開示範囲と連絡方法を先に確認します。候補先へ進む際も、匿名資料、社名開示、詳細調査の段階を分けられます。ただし、食品の業種や所在地などから会社が推測される可能性はあります。伝える情報の組合せまで含めて秘密保持の方法を検討します。
売却を決める前に、食品事業の引継ぎ条件を一枚へまとめる
相談の前に、譲渡したい範囲、希望時期、残したい商品や雇用、工場不動産の扱い、社長が担う仕事を一枚へ書き出してみてください。価格がまだ決まらなくても、何を確かめるべきかが分かれば検討は進みます。品質や設備に課題がある場合も、先に整理することで、改善する順序と必要な支援を考えられます。
食品事業の承継は、商品の魅力を次の経営者へ伝えるだけでなく、安全に製造し、約束通りに届け、代金を回収できる仕組みを渡す仕事です。当センターでは、この運営のつながりと評価の前提を整理する視点から、オーナーの検討を支援します。具体的な取引条件や制度上の手続は、資料と個別事情を確認して判断します。
食品会社の売却・事業承継について相談する
譲渡希望企業様の相談窓口で状況をお知らせください。支援方針は食品M&A総合センターについて、中小M&Aガイドラインの遵守方針から確認できます。
参考文献・公表された一次情報
公表情報・制度の確認基準日は2026年9月20日です。統計の対象期間、各事例の取引対象、制度の施行時期を区別し、価値評価の数値例は仮定として示しています。
- 農林水産省「食品産業の経営実態に関する調査報告書」2026年6月
- 経済産業省・中小企業庁「価格交渉促進月間(2026年3月)フォローアップ調査の結果」
- 農林水産省「食品等の適正取引に関する情報受付窓口」食料システム法の努力義務
- 公正取引委員会「取適法・振興法」
- 農林水産省「食品製造業者・小売業者間における適正取引推進ガイドライン」2026年1月改定
- 厚生労働省「営業規制(営業許可、営業届出)に関する情報」
- 厚生労働省「旅館業法等における事業譲渡に係る規定の運用上の疑義について」食品衛生法を含む共通FAQ
- 厚生労働省「食品等事業者の皆さまへ 事業譲渡に関する手続が整備されました」
- 厚生労働省「HACCP(ハサップ)」
- 厚生労働省「HACCPの考え方を取り入れた衛生管理」
- 厚生労働省「食品衛生管理者」
- 厚生労働省「HACCPに沿った衛生管理の制度化に関するQ&A」
- 消費者庁「食品表示法等(法令及び一元化情報)」
- 消費者庁「これまでの食品表示基準の改正概要について」2026年4月1日版
- 消費者庁「食品の期限表示に関する情報」
- 消費者庁「食品表示リコール情報及び違反情報サイト」
- 農林水産省「トレーサビリティ関係」実践的なマニュアル
- ヨシムラ・フード・ホールディングス|小田喜商店の株式取得(子会社化)に関するお知らせ
- ヨシムラ・フード・ホールディングス|グループ企業・小田喜商店
- エバラ食品工業|当社子会社によるヤマキンの株式取得(子会社化)に関するお知らせ
- エバラ食品工業|第64期有価証券報告書(2022年3月期)
- 木曽路|建部食肉産業の株式取得(子会社化)に関するお知らせ
- 木曽路|第74回定時株主総会招集ご通知に際しての交付書面非記載事項
- 西原商会|信成物産株式会社 九州事業所の事業譲受について(有明農産 伊佐工場)
- 双日|日本ハム子会社である水産食品加工会社の全株式を取得
- 日本ハム|2022年3月期有価証券報告書(第77期)
- 三井物産|五洋食品産業株券に対する公開買付けの結果に関するお知らせ
- 五洋食品産業|三井物産による公開買付けに関する意見表明のお知らせ
- 農林水産省『食品製造業・小売業の適正取引推進ガイドライン』(掲載本文は令和8年1月改定)
- 国税庁 No.5402『修繕費とならないものの判定』
- 中小企業庁『中小M&Aガイドライン(第3版)』バリュエーション等
- 国税庁『営業の譲渡をした場合の対価の額』
- 国税庁 No.1463『株式等を譲渡したときの課税(申告分離課税)』
- 国税庁 No.1464『譲渡した株式等の取得費』
- 国税庁 No.2270『特定の基準所得金額の課税の特例』
- 個人情報保護委員会:個人情報保護法ガイドライン(通則編)
- 厚生労働省:事業譲渡等指針の一部改正について(2026年5月25日適用)
- 中小企業庁:中小M&Aガイドライン
- 中小企業庁:経営者保証




コメント